Geld zu Hause lagern: Kassette, Versteck oder Sparschwein
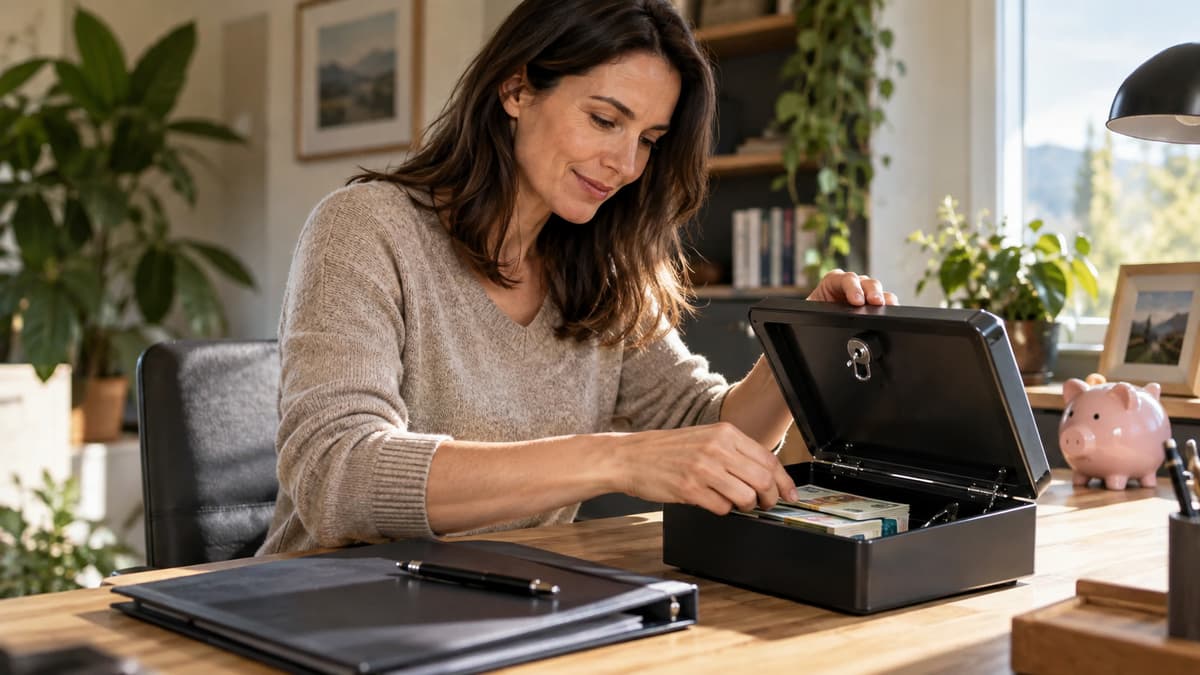
Geld zu Hause lagern: wann Geldkassette, wann Geldversteck, wann Sparschwein. So trennst du Zugriff, Tarnung und Motivation – plus Dokumente und Fehler.
Inhaltsverzeichnis

Kurz gesagt
Wer Geld zu Hause lagern will, braucht zuerst Klarheit über das Ziel: schneller Zugriff, Tarnung oder Motivation. Die Kassette organisiert Zugang und Schloss. Das Versteck tarnt, ersetzt aber selten ein Schloss. Das Sparschwein trainiert Sparen – nicht Sicherheit. Große Mengen und wichtige Originale brauchen Disziplin, Backups und realistische Erwartungen an Feuer- und Wasserschutz.
Drei Ziele, drei Systeme
Viele Fehlkäufe entstehen, weil ein Produkt drei Jobs gleichzeitig lösen soll: sicher sein, unsichtbar stehen und trotzdem jeden Tag aufgehen. Das Scheitern ist vorprogrammiert. Trenne die Ziele bewusst. Brauchst du Bargeld für den Wochenmarkt und den Notgroschen für Handwerker? Dann zählt ein klarer Ort mit Schloss und Inventur. Willst du den Betrag nicht sichtbar machen? Dann kommt Tarnung dazu – aber als Schicht, nicht als Ersatz. Geht es um Kinder und Taschengeld? Dann ist Motivation wichtiger als Panzerung.
In der Praxis funktioniert eine Schichtlogik besser als ein Wunderobjekt. Schicht eins: kleine Alltagsbeträge in einer zugänglichen Kassette mit Schlüssel oder Code, den nur Erwachsene kennen. Schicht zwei: optional ein dezentes Versteck für einen zweiten Notgroschen – nie die gesamte Summe. Schicht drei: Sparziele und Rituale über Sparschwein oder Glas, sichtbar im Wohnraum.
Ein weiterer Trennungspunkt ist der Zeithorizont. Geld, das du diese Woche brauchst, darf nicht hinter fünf Tarnschichten liegen. Geld, das du ein Jahr nicht anfasst, braucht weniger täglichen Zugriff und mehr Schutz vor Impuls und Verlust. Viele Haushalte mischen beides und ärgern sich dann über unsichere Produkte, obwohl das Betriebsmodell falsch war. Schreib dir intern drei Beträge auf: Alltag, Notfall, Sparziel – und ordne jedem genau ein System zu.
Was nicht passt: den gesamten Notgroschen im Sparschwein, die Schlüssel neben der Kassette und wichtige Pässe lose in derselben Schublade wie Kleingeld.
Geldkassette richtig einsetzen
Eine gute Kassette ist weniger Tresor-Ersatz und mehr Betriebsmittel. Sie reduziert Chaos: Du weißt, wo Bargeld und gegebenenfalls USB-Sticks oder Schlüsselreserven liegen. Achte auf Schlossqualität, stabile Scharniere und die Möglichkeit zur Verankerung. Eine leichte Blechkassette ohne Fixierung ist im Ernstfall tragbar – für den Einbrecher bequem, für dich bitter. Stelle sie nicht in den Flur und nicht neben die Eingangstür; ein Schlafzimmer-Schrank oder ein abgeschlossener Bürobereich ist oft besser als die Küchenschublade.
Führe ein einfaches System: Maximalbetrag festlegen, Überschuss überweisen, Quittungen nicht monatelang mit dem Bargeld vermischen. Wer die Kassette als Ablage für alles Sensible missbraucht, sucht später länger als ohne System. Für den Vergleich verschiedener Bauarten und Schlösser lohnt der Blick auf Geldkassetten.
Prüfe beim Kauf die Alltagstauglichkeit: Lässt sich der Deckel einhändig öffnen? Klemmt das Zahlenschloss bei Feuchte? Passt die Kassette in den geplanten Schrank, ohne dass jeder Gast sie sieht? Viele Modelle scheitern nicht am Stahlblech, sondern am lästigen Handling – dann wandert das Bargeld wieder in die Hosentasche. Plane einen Schlüsselplan: Reserve an sicherem Ort, nicht am Kühlschrankmagneten. Wer mit Partner oder WG teilt, braucht klare Regeln, wer öffnen darf und wie Inventur dokumentiert wird. Ein kurzer Zettel im Deckel mit Maximalbetrag und Datum der letzten Inventur reicht oft als kleine Betriebsanleitung.
Geldversteck: Nutzen und Grenzen
Verstecke sprechen die Hoffnung an, dass niemand sucht, wo man nicht erwartet. Die Realität vieler Einbrüche ist ernüchternd: Standardverstecke – Gefrierfach, Matratze, Bücherattrappe, Toilettenkasten – sind bekannt. Ein Geldversteck kann trotzdem sinnvoll sein, wenn es ein zweites, begrenztes Polster ist und nicht die gesamte Liquidität. Kombiniere Tarnung mit einem Schloss an anderer Stelle, statt alles auf Unsichtbarkeit zu setzen.
Wichtig ist die Haushaltskommunikation: Wenn niemand außer dir weiß, wo etwas liegt, kann im Notfall auch die Familie nicht helfen. Dokumentiere intern – nicht öffentlich –, was wo liegt, ohne die Adresse im gleichen Zettel zu vermerken. Verstecke eignen sich schlecht für Dinge, die du wöchentlich brauchst; ständiges Hantieren verrät Muster. Und: Ein Versteck schützt nicht vor Feuer oder Wasser. Es löst nur die Sichtbarkeitsfrage.
Wer trotzdem Verstecke kauft, sollte die Optik ehrlich prüfen: Sieht das Objekt aus wie ein Alltagsgegenstand, oder schreit es Attrappe? Je auffälliger die Tarnung, desto eher wird gesucht. Besser unspektakulär und begrenzt als dramatisch und voll. Kombiniere nie alle Wertsachen in einem einzigen Fach – Streuung in kleinen Beträgen und getrennte Systeme sind robuster als ein Jackpot-Versteck.
Sparschwein und Alltag
Das Sparschwein ist ein Erziehungswerkzeug und ein Ritualobjekt. Es macht Sparen greifbar, belohnt Münzen und kleine Scheine und hält Bargeld aus der Hosentasche. Für echte Sicherheit taugt es selten: leicht zu öffnen, oft zerbrechlich, selten abschließbar. Nutze es bewusst für Ziele mit niedrigem Betrag – Urlaubskasse der Kinder, Trinkgeldglas, Wechselgeld – und halte den echten Notgroschen getrennt in der Kassette.
Wer Erwachsene mit Sparschwein absichern will, verwechselt Optik mit Schutz. Besser: sichtbares Sparziel im Wohnzimmer, gesicherter Betrag woanders. So bleibt Motivation erhalten, ohne falsche Sicherheit zu verkaufen.
Im Alltag hilft ein fester Rhythmus: einmal pro Woche Münzen sortieren, Überschuss in die Kassette oder aufs Konto, Sparschwein wieder leer starten für das nächste Mini-Ziel. Ohne Rhythmus wird aus dem Schwein ein undurchsichtiger Münzberg, den niemand zählen will. Für Jugendliche kann ein abschließbares Sparschwein oder eine kleine eigene Kassette der nächste Schritt sein – immer noch getrennt vom Haushaltsnotgroschen der Erwachsenen.
Dokumente und Büro-Nähe
Bargeld und Papieroriginale sind unterschiedliche Risiken. Pässe, Verträge und Vollmachten brauchen Übersicht und oft Kopien an zweitem Ort. Eine Geldkassette kann eine Mappe mit den wichtigsten Originalen aufnehmen, wenn sie nicht überfüllt wird. Für den Alltag der Ordner und Büromaterialien sind Bürokontainer und klare Schubladensysteme besser geeignet. So bleibt die Kassette schlank und das Büro auffindbar.
Digitale Backups und Scan-Kopien sind kein Widerspruch zu physischer Lagerung – sie sind die zweite Schicht. Wer nur irgendwo im Schrank lagert, verliert bei Wasserschaden beides: Bargeld und Papier. Eine robuste Metallkiste kann Stoß und neugierige Zugriffe dämpfen, ersetzt aber kein Klimakonzept und kein Backup. Halte Spenden- und Eventkassen getrennt vom privaten Notgroschen.
Wenn du viel mit Belegen arbeitest, lege eine dunkle Zone fest: sensible Originale nur in Kassette oder abschließbarem Bürobereich, Tagesbelege in einer klaren Mappe daneben. So vermeidest du, dass die Notgroschen-Kassette zum Papierarchiv wird. Feuchte Keller und Abstellräume sind für Originale meist die falsche Adresse – dort gehören Volumenboxen hin, nicht Identitätsdokumente.
Häufige Fehler
Alles an einem Ort und gleichzeitig geheim halten. Schlüssel neben der Kassette lassen. Den gesamten Notgroschen im Sparschwein. Verstecke als alleinige Strategie. Feuerfeste Claims ohne Lesen der Minutenangaben glauben. Und: Beträge so hoch wählen, dass ein Verlust den Haushalt trifft. Besser kleiner, klarer Bestand und regelmäßige Überweisung. Bargeld gehört nicht zwischen Saisonboxen im Abstellraum.
Wer viele kleine Verstecke anlegt, verliert den Überblick und findet im Stress nichts. Ein Inventar auf dem Handy – ohne PIN im Klartext neben dem Standort – hilft mehr als zehn Geheimfächer. Ebenso falsch: die Kassette als Sammelstelle für alte Handys, Medikamente und Schmuck ohne System. Dann brauchst du beim Öffnen länger als beim Suchen in der Schublade. Ein letzter Klassiker: nach dem Kauf keine Inventur führen. Ohne monatlichen Blick weißt du nicht, ob das System noch zum Lebensstil passt und ob der Maximalbetrag eingehalten wird.
- Schlüssel neben der Kassette liegen lassen
- Gesamten Notgroschen ins Sparschwein stecken
- Verstecke als einzige Strategie nutzen
- Feuerfeste Minutenangaben nicht lesen
- Bargeld zwischen Keller- und Saisonboxen lagern
Häufige Fragen
Wie viel Bargeld sollte man zu Hause lagern?
Reicht ein Sparschwein als Sicherheit?
Sind Geldverstecke sinnvoll?
Was ist mit Feuer- und Wasserschutz?
Kann ich Dokumente in der Metallkiste lagern?
Wohin mit Bürounterlagen neben Bargeld?
Muss eine Geldkassette verankert werden?
Thomas interessiert sich besonders für Produkte, die alltägliche Aufgaben im Haushalt einfacher machen – von Bad und Sanitär bis zu Reinigungsgeräten und praktischen Alltagshelfern.
Ähnliche Artikel
Sparschwein Taschengeld: sinnvoll nutzen ohne Illusion
Motivation für Kinder, Grenzen zur Sicherheit – klare Rollen statt falscher Panzerung.

Spendenbox aufbewahren: Box oder Kassette?
Transparenz, Diebstahlschutz und klare Prozesse für Verein und Event.

Büro Aufbewahrung Container: Setzkasten, Box, Korb
Ordner, Kleinteile und sensible Unterlagen trennen – Übersicht statt Schreibtischchaos.