Unabhängiger Vergleich, ggf. Vergütung durch Shop-Links. Mehr Infos

Geldversteck vs. Tresor: Wann Tarnung reicht – und wann nicht

Aktualisiert: September 2026

Die Suche Geldversteck vs. Tresor meint meist dieselbe Unsicherheit: Reicht eine clevere Attrappe, oder brauche ich einen echten Safe? Die ehrliche Antwort trennt drei Ebenen – Entdeckung, mechanischer Widerstand und Versicherungsnachweis. Placement-Logik und Attrappen-Realismus gehören zur ersten Frage; Normen und Verankerung zur zweiten. Wer beides in einem Billigobjekt erwartet, kauft falsche Sicherheit. Produkte der Kategorie finden Sie im [Geldversteck-Vergleich](/hub/aufbewahrung/geldversteck); diese Seite erklärt klar, wann Sie in der Kategorie Geldversteck bleiben dürfen und wann Sie sie bewusst zugunsten von EN und Versicherung verlassen müssen.

Die Suche Geldversteck vs. Tresor meint meist dieselbe Unsicherheit: Reicht eine clevere Attrappe, oder brauche ich einen echten Safe?

Unsere Top-Empfehlungen

Inhalt

Zwei Schutzprinzipien, die man nicht vermischen darf

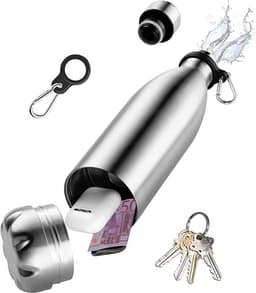
Ein Geldversteck – typischerweise ein Diversion Safe – optimiert die Chance, nicht als Wertbehältnis erkannt zu werden. Der Schutz endet oft in dem Moment, in dem jemand das Objekt identifiziert oder mitnimmt. Ein Tresor bzw. Sicherheitsschrank optimiert Widerstandszeit gegen Angriffswerkzeug und, sofern geprüft, die Anerkennung durch Versicherer. Keypad-Minisafes ohne Prüfplakette liegen dazwischen: sichtbarer als eine Dose, schwächer als ein EN-Wertschutzschrank. Im Vergleich zu Marketingtexten, die jede Blechdose einbruchsicher nennen, bleibt diese Trennung die rote Linie. Diversion ist ausdrücklich keine EN-Stufe. Eine Flasche, ein Lufterfrischer oder ein Geldgürtel lösen Diskretion; sie liefern keine geprüfte Widerstandszeit. Die Geldkassette organisiert und sperrt sichtbar, ohne zu tarnen – und ohne die Rolle eines EN-Schranks zu übernehmen. Fragen Sie zuerst, ob Ihr Problem nicht gefunden werden oder nicht schnell aufgebrochen werden heißt. Placement gehört zur ersten Frage, Normen zur zweiten.

Normen und Hausrat: Faustregeln mit Policenvorbehalt

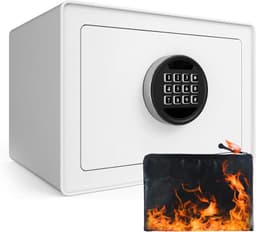
Privat relevant sind vor allem EN 14450 (Stufen S1/S2) und EN 1143-1 (Widerstandsgrade ab 0/N). Faustregeln aus Händlerübersichten nennen für S1 oft etwa 5.000 Euro, für S2 etwa 20.000–30.000 Euro und für Grad 0 etwa 40.000 Euro privat – immer abhängig vom Vertrag, häufig von Verankerung und manchmal von einer Einbruchmeldeanlage. Ohne anerkanntes Wertschutzbehältnis liegen Bargeld-Entschädigungen in öffentlichen Ratgebern oft nur bei etwa 1.000 bis wenigen Tausend Euro. Prüfplaketten sitzen typischerweise innen an der Tür (VdS/ECB-S). Fehlt sie, behandeln Sie Versicherungsversprechen als Marketing. Details zur Typwahl ohne Normenromantik: Kaufberatung. Im Vergleich zu Listingtiteln mit dem Wort Tresor zählt die Plakette, nicht die Sternezahl. Verankerung ist bei echten Safes meist Pflicht, sonst wandert das Behältnis. Attrappen fixieren den Inhalt selten sinnvoll gegen Mitnahme des ganzen Objekts. Deshalb bleibt der Betrag im Diversion-Szenario klein, unabhängig vom Preis des Plastiks.

Wann ein Geldversteck die bessere Wahl ist

Kleine Notgroschen, Schutz vor neugierigen Mitbewohnern oder Hotelpersonal, Reise-Diskretion: Hier kann Tarnung pragmatisch sein. Voraussetzung sind glaubwürdiges Placement und ein klarer Betragsdeckel. Placement-Logik beschreibt Geld verstecken zuhause. Mobile Szenarien: Geldversteck Reise. Attrappen ersetzen keine Gebäudehülle; sie kaufen nur Zeit gegen flüchtiges Suchen. Steckdosentresore schützen vor allem durch Unauffälligkeit; viele Modelle tragen keinen Widerstandsgrad. Für Zweitschlüssel outdoor kann ein Blumentopf-Safe helfen – für große Cash-Mengen outdoor eher nicht. Im Vergleich zum EN-Schrank sparen Sie Montageaufwand und signalisieren keinen Wert im Raum. Allerdings verlieren Sie Widerstandszeit und typische Versicherungsanerkennung.

Wann der Tresor oder das Schließfach klar gewinnt

Steigen Schmuckwerte, Bargeld über typische Hausrat-Limits oder der Bedarf an nachweisbarem Widerstand, führt kein Weg an geprüften, verankerten Behältnissen vorbei. Bankschließfächer bleiben für selten genutzte hohe Werte eine starke Alternative. Freistehende Minisafes ohne Montage sind leicht mitzunehmen – Gewicht und Bohrungen zählen. Brandschutz für Urkunden ist eine eigene Produktklasse und gehört nicht in eine Haushaltsdose. Die Entscheidung ist selten entweder/oder für immer. Viele Haushalte kombinieren: winzige Attrappe für den Alltag, zertifizierter Safe oder Schließfach für das, was wehtun würde. Wer zwischen S1, S2 und Grad 0 schwankt, lässt die Police sprechen, statt Händler-Faustregeln als Vertrag zu lesen.

Fazit: Tarnung für den Notgroschen

Kurz: Tarnung für den Notgroschen, EN und Verankerung für den Schmerzbetrag. Dazwischen liegen unzertifizierte Minisafes – nützlich als Hürde, riskant als Versicherungsglaube. Besser ist ein klarer Schnitt: Attrappe für den Alltag, geprüfter Safe oder Schließfach für den Rest – und die Police als Maßstab, nicht der Shop-Titel.

Häufige Fragen

Ist ein Diversion Safe einbruchsicher?
Nein. Er erschwert Entdeckung, bietet aber keine geprüfte Widerstandszeit. Nach Identifikation oder Mitnahme des Objekts endet der Schutz oft sofort. Diversion ist keine EN-Stufe.
Zählt ein Amazon-Tresor für die Versicherung?
Nur mit anerkannter Prüfung und oft nur bei korrekter Montage – Police entscheiden lassen, nicht den Listingtitel. Fehlt die Plakette innen an der Tür, behandeln Sie Versicherungsversprechen als Marketing.
Was ist EN 14450?
Norm für Sicherheitsschränke im Privatbereich (S1/S2), mit typischen Richtwert-Summen deutlich unter hohen EN-1143-Graden. Faustregeln nennen für S1 oft etwa 5.000 Euro und für S2 etwa 20.000–30.000 Euro – immer mit Policenvorbehalt.
Brauche ich Verankerung?
Bei echten Safes meist ja, sonst wandert das Behältnis. Attrappen fixieren selten sinnvoll den Inhalt gegen Mitnahme des ganzen Objekts. Ohne Montage bleibt auch ein schwer wirkender Minisafe ein tragbares Beutestück.
Reicht WG 0 / Grad 0 immer?
Als Faustregel für höhere private Summen oft Einstieg – genaue Anforderung klärt der Versicherer. Grad 0 liegt in Händlerübersichten oft bei etwa 40.000 Euro privat, abhängig von Vertrag und Einbau.
Was ist mit Matratzen-Bargeld?
Rechtlich meist erlaubt, sicherheitstechnisch und versicherungstechnisch riskant. Besser vermeiden. Typische Hausrat-Limits ohne Wertschutzbehältnis bleiben oft bei etwa 1.000 bis wenigen Tausend Euro.

Weiterführende Seiten

Quellenverzeichnis

Fachquellen aus dem Research-Digest; zuletzt abgerufen am 13.09.2026.

  1. ABUS – Wo suchen Einbrecher? (abgerufen am 13.09.2026)
  2. Allianz – Geheimverstecke (abgerufen am 13.09.2026)
  3. echo24/dpa – Omas Verstecke (abgerufen am 13.09.2026)
  4. tresor-online – Versicherung (abgerufen am 13.09.2026)
  5. t-online – Tresor schützen (abgerufen am 13.09.2026)
  6. Tresoro – Steckdosentresore (abgerufen am 13.09.2026)
  7. Immowelt – Tarn-Safes (abgerufen am 13.09.2026)
  8. packlisten.org – Geldverstecke (abgerufen am 13.09.2026)