Drohnen Haftpflichtversicherung: sicher abschließen
Drohnen Haftpflichtversicherung richtig wählen: Pflicht, LBA-Registrierung, Versicherungsnachweis und Abgrenzung zu DJI Care einfach erklärt für Einsteiger.
Inhaltsverzeichnis
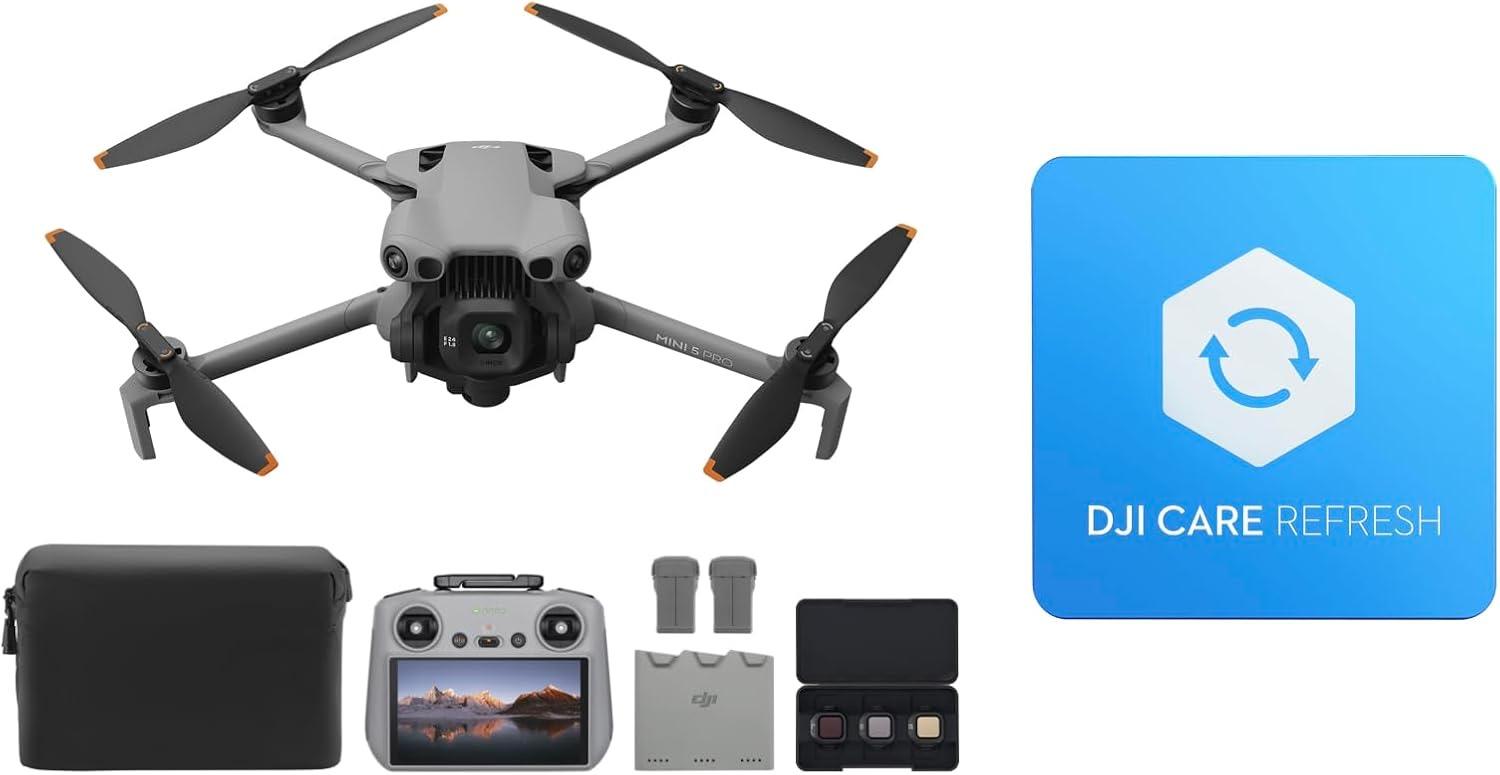
Eine neue Kameradrohne ist schnell eingerichtet, doch ohne Drohnen Haftpflichtversicherung sollte sie nicht starten. Das gilt nicht erst für schwere Modelle: Auch eine kleine C0-Drohne oder ein Gerät unter 250 Gramm kann Menschen verletzen, Fahrzeuge beschädigen oder fremdes Eigentum treffen.
Kurz gesagt
Für den Betrieb einer Drohne ist in Deutschland grundsätzlich ein geeigneter Haftpflichtschutz erforderlich; eine normale Privathaftpflicht genügt nur, wenn Drohnen dort ausdrücklich mitversichert sind. Schließen Sie die Police vor einer erforderlichen LBA-Registrierung ab, übernehmen Sie die Policendaten exakt und halten Sie den Nachweis bei jedem Flug verfügbar. Ein Reparatur- oder Austauschservice wie DJI Care ersetzt diese Absicherung nicht.
Wann die Drohnen-Haftpflichtversicherung Pflicht ist
Drohnen gelten rechtlich als Luftfahrzeuge. Die Haftung und Versicherungspflicht richten sich deshalb nicht danach, ob ein Modell im Handel als Spielzeug, Mini-Drohne oder Profi-Gerät beworben wird. § 43 Luftverkehrsgesetz bildet den zentralen gesetzlichen Bezugspunkt für den Haftpflichtschutz.
Besonders häufig führt die Grenze von 250 Gramm zu einem falschen Schluss. Unterhalb dieser Schwelle gelten in der offenen Betriebskategorie zwar teilweise erleichterte Regeln, die Versicherung entfällt dadurch aber nicht. Wer sich für eine Drohne unter 250 g entscheidet, muss daher Gewicht, Registrierung, Kompetenznachweis und Versicherung als getrennte Themen prüfen. Auch die C0-Kennzeichnung sagt etwas über die Geräteklasse aus, nicht über einen Verzicht auf Haftpflichtschutz.
Eine weitere Grenze ist die Nutzung. Ein privater Wochenendflug und ein Einsatz für bezahlte Aufnahmen können im selben Luftraum stattfinden, versicherungstechnisch aber unterschiedlich behandelt werden. Sobald Bilder für Kunden entstehen, Einnahmen erzielt werden oder ein Verein beziehungsweise Unternehmen die Drohne einsetzt, muss der Vertrag diese Nutzung abdecken. Maßgeblich sind die Versicherungsbedingungen, nicht die Bezeichnung des Piloten als Hobbyflieger.
Ein kurzer Funktionstest im eigenen Garten ist kein versicherungsfreier Raum, denn die Drohne kann das Grundstück verlassen oder Dritte treffen. Haftpflichtschutz macht einen verbotenen Flug nicht zulässig und ersetzt weder Zustimmung des Grundstückseigentümers noch die Kontrolle der geografischen Fluggebiete.
Welcher Vertrag zur Drohne passt
Prüfen Sie zuerst Ihre bestehende Privathaftpflicht. Suchen Sie in den Bedingungen nicht nur nach „Flugmodellen“, sondern nach einer klaren Einbeziehung von Drohnen beziehungsweise unbemannten Luftfahrtsystemen. Entscheidend sind zulässiges Abfluggewicht, private oder gewerbliche Nutzung, versicherte Personen und räumlicher Geltungsbereich. Fehlt eine eindeutige Regelung, sollten Sie sich die Deckung schriftlich bestätigen lassen oder eine spezielle Drohnen-Haftpflicht wählen.
Eine eigenständige Police ist oft übersichtlicher, wenn mehrere Piloten oder mehrere Geräte eingesetzt werden. Klären Sie, ob der Vertrag den Halter beziehungsweise Betreiber absichert oder auf eine bestimmte Drohne zugeschnitten ist. Familienmitglieder, Freunde oder Vereinskollegen sind nicht automatisch eingeschlossen. Dasselbe gilt für geliehene Geräte und spontane Probeflüge mit einer fremden Fernsteuerung.
Bei Preis und Leistung zählt mehr als die niedrigste Beitragsklasse. Wichtig sind Ausschlüsse, Selbstbeteiligung, Laufzeit und der Beginn des Schutzes. Eine hohe beworbene Leistung nützt wenig, wenn die konkrete Nutzung ausgeschlossen ist.
Notieren Sie vor dem Abschluss vier Fakten: schwerste eingesetzte Drohne, Anzahl der Geräte, alle vorgesehenen Piloten und Länder, in denen Sie fliegen möchten. Vergleichen Sie diese Liste mit dem Antrag und der späteren Bestätigung. Eine Hotline-Aussage ohne dokumentierte Bestätigung ist im Streitfall schwächer als eine eindeutige Klausel.
Police vor der LBA-Registrierung abschließen
Die praktische Reihenfolge lautet Versicherung, Betreiberregistrierung, Kennzeichnung, Flugvorbereitung. Bei der Registrierung als UAS-Betreiber beim Luftfahrt-Bundesamt werden Angaben zum Versicherer und zur Police verlangt. Ohne diese Daten lässt sich der Vorgang nicht sauber abschließen. Beantragen Sie den Schutz deshalb rechtzeitig und warten Sie auf eine Bestätigung mit tatsächlich verwendbarer Policennummer.
Verwechseln Sie diese Nummer nicht mit einer Antrags-, Kunden- oder Bestellnummer. Übernehmen Sie Bezeichnung des Versicherers und Policennummer so, wie sie in den Unterlagen stehen. Schon ein Zahlendreher kann später unnötige Klärung verursachen. Wenn die Police erst nach einigen Tagen wirksam wird, ist das Bestelldatum ebenfalls keine Starterlaubnis.
Nach erfolgreicher Registrierung erhalten Sie Ihre Betreiber-ID, die e-ID. Sie gehört entsprechend den Vorgaben an die Drohne; eine geeignete Lösung finden Sie im Vergleich zu Drohnen-Kennzeichen. Die e-ID ist jedoch weder Policennummer noch Versicherungsnachweis. Sie verbindet den Betrieb mit dem registrierten Betreiber, während die Police das versicherte Risiko dokumentiert.
Nicht jeder Drohnenbesitzer muss in jeder Konstellation registriert sein. Bei Kameradrohnen greift die Registrierungspflicht jedoch typischerweise auch unter 250 Gramm, soweit keine enge Ausnahme wie ein rechtlich als Spielzeug einzuordnendes Gerät vorliegt. Die Versicherung bleibt als eigener Prüfungspunkt bestehen. Prüfen Sie die aktuellen Angaben direkt beim LBA und im deutschen Drohnenportal dipul, wenn sich Gerät oder Nutzung ändern.
Versicherungsnachweis beim Fliegen mitführen
Der Versicherungsnachweis muss im Betrieb verfügbar sein. Speichern Sie die Bestätigung als PDF-Datei auf dem Smartphone und zusätzlich offline, damit ein Funkloch am Feldrand nicht zum Problem wird. Wer häufig mit leerem Handy-Akku rechnet, legt eine kompakte Papierkopie in die Transporttasche. Kontrollieren Sie, ob Versicherer, Versicherungsnehmer, Policennummer und Gültigkeit lesbar sind.
Zur Dokumentenroutine gehören außerdem Betreiber-ID und je nach Betrieb der erforderliche Kompetenznachweis. Vor dem Start sollten Sie zusätzlich Flugzone, Wetter, Akku und Umgebung prüfen. Die Wahl einer DJI-Drohne mit App-Hinweisen nimmt Ihnen diese rechtliche Kontrolle nicht ab; Herstellerkarten und Hinweise können unvollständig oder anders abgegrenzt sein als die amtlichen Geozonen.
Ein sinnvoller Praxisrhythmus ist eine Dokumentenprüfung vor jeder Saison und nach jeder Vertragsänderung. Öffnen Sie die offline gespeicherte Datei, vergleichen Sie die Policennummer mit Ihren Registrierungsdaten und prüfen Sie das Ablaufdatum. Nach einem Gerätewechsel kontrollieren Sie Gewicht und Nutzungsart erneut. Automatische Vertragsverlängerung bedeutet nicht automatisch, dass ein inzwischen schwereres oder gewerblich genutztes Modell eingeschlossen ist.
Die Grenze dieser Checkliste liegt bei Sonderbetrieben. Genehmigungspflichtige Flüge, Einsätze außerhalb der offenen Kategorie oder spezielle gewerbliche Risiken können zusätzliche Anforderungen auslösen. In solchen Fällen ersetzt der allgemeine Versicherungsnachweis weder eine Betriebsgenehmigung noch eine individuelle Deckungsbestätigung.
Warum DJI Care keine Haftpflicht ersetzt
Geräteschutz und Haftpflicht beantworten zwei verschiedene Fragen. Ein Service wie DJI Care Refresh kann je nach Bedingungen Reparatur- oder Austauschfälle an der eigenen Drohne abdecken. Die Drohnen-Haftpflicht ist dagegen für berechtigte Schadenersatzansprüche Dritter da und wehrt im Rahmen des Vertrags unberechtigte Ansprüche ab. Ein kaputter Gimbal und eine beschädigte fremde Fensterscheibe sind daher versicherungstechnisch nicht derselbe Fall.
Die Verwechslung entsteht leicht beim Kauf: Geräteschutz wird direkt neben dem Modell angeboten und lässt sich oft während der Einrichtung aktivieren. Dadurch wirkt er wie die vollständige Absicherung für den Flug. Auf der Versicherungsseite der LBA-Registrierung benötigen Sie aber Angaben zu einer geeigneten Haftpflichtpolice, nicht die Vertragsnummer eines Austauschservices.
Beide Bausteine können sinnvoll nebeneinander bestehen. Bei einer hochwertigen Kameradrohne schützt ein Geräteservice das eigene Investitionsrisiko, während die Haftpflicht Fremdschäden betrifft. An der gesetzlichen Haftpflichtfrage ändert ein geringer Gerätewert nichts.
Prüfen Sie bei jedem Zusatzangebot deshalb den Leistungsgegenstand. Stehen Reparatur, Austausch und Eigenanteil im Mittelpunkt, handelt es sich nicht automatisch um Haftpflichtschutz. Stehen Personen-, Sach- und daraus folgende Vermögensschäden Dritter im Fokus, sind Sie beim passenden Risikobereich. Verbindlich bleibt auch hier die Police.
Fehler beim Abschluss vermeiden
Der häufigste Fehler ist die Annahme, die private Haftpflicht werde schon irgendwie greifen. Fragen Sie konkret nach unbemannten Luftfahrtsystemen, maximalem Gewicht und Ihrem Nutzungsprofil. Speichern Sie Antwort und Bedingungen zusammen mit der Police. Ändert der Versicherer später seinen Tarif, vergleichen Sie die neue Fassung erneut.
Ebenso riskant ist eine zu enge Angabe der Nutzer. Fliegt gelegentlich der Partner oder ein erwachsenes Kind, muss diese Person vom Schutz erfasst sein. Lassen Sie fremde Personen nicht „nur kurz“ steuern, bevor der versicherte Personenkreis geklärt ist. Bei mehreren Drohnen ist zu prüfen, ob alle Geräte gleichzeitig oder nur nacheinander versichert betrieben werden dürfen.
Achten Sie außerdem auf den Geltungsbereich. Eine in Deutschland passende Police gilt nicht zwangsläufig weltweit oder erfüllt überall dieselben Anforderungen. Nehmen Sie die Drohne mit ins Ausland, prüfen Sie Einreise-, Betriebs- und Versicherungsregeln des Ziellandes vor der Abfahrt. Eine EU-weit nutzbare Betreiber-ID ersetzt keine lokale Flugzonenprüfung.
Gehen Sie beim Abschluss in dieser Reihenfolge vor:
- Erfassen Sie Geräte, Gewichte, Nutzer, private oder gewerbliche Zwecke und geplante Länder vollständig.
- Prüfen Sie zuerst eine bestehende Privathaftpflicht und verlangen Sie bei Unklarheiten eine schriftliche Bestätigung.
- Vergleichen Sie passende Tarife anhand von Deckungsumfang, Ausschlüssen, Selbstbeteiligung, Laufzeit und Geltungsbereich.
- Warten Sie nach dem Antrag auf den bestätigten Versicherungsbeginn und die endgültige Policennummer.
- Verwenden Sie die korrekten Policendaten bei einer erforderlichen Betreiberregistrierung und speichern Sie den Nachweis offline.
- Starten Sie erst, wenn Versicherung, Registrierung, Kennzeichnung und Fluggebiet geprüft sind.
Rückfragen zum Tarif oder eine noch nicht ausgestellte Police können den Ablauf verzögern. Planen Sie die Versicherung daher nicht am Morgen des ersten Flugs.
Die wichtigste Grenze: Dieser Ablauf ersetzt keine individuelle Rechts- oder Versicherungsberatung für besondere Einsätze.
Häufige Fragen
Braucht eine Drohne unter 250 Gramm eine Haftpflicht?
Reicht meine Privathaftpflicht für die Drohne?
Was trage ich bei der LBA-Registrierung als Versicherung ein?
Muss ich den Versicherungsnachweis beim Fliegen dabeihaben?
Ersetzt DJI Care Refresh die Drohnen-Haftpflicht?
Gilt eine Police für mehrere Drohnen?
Was droht beim Flug ohne Versicherung?
Welche Mindestdeckung nennt das LBA?
Die Redaktion betreut Vergleiche zu Drohnen, Elektronik und Unterhaltungstechnik.
Ähnliche Artikel
e-ID auf der Drohne anbringen
Wo Sie die Betreiber-ID finden, wie Sie sie befestigen und welche Nummer nicht auf das Gehäuse gehört.
C0, C1 und C2 unterscheiden
Was die Klassenkennzeichnung für Betrieb, Abstand und die Wahl einer passenden Drohne bedeutet.
Drohne im Ausland mitnehmen
Welche Unterlagen mitreisen sollten und warum die Regeln und Flugzonen am Urlaubsort neu geprüft werden müssen.