E-Bike Versicherung Diebstahl: Hausrat, Schloss und Nachweis
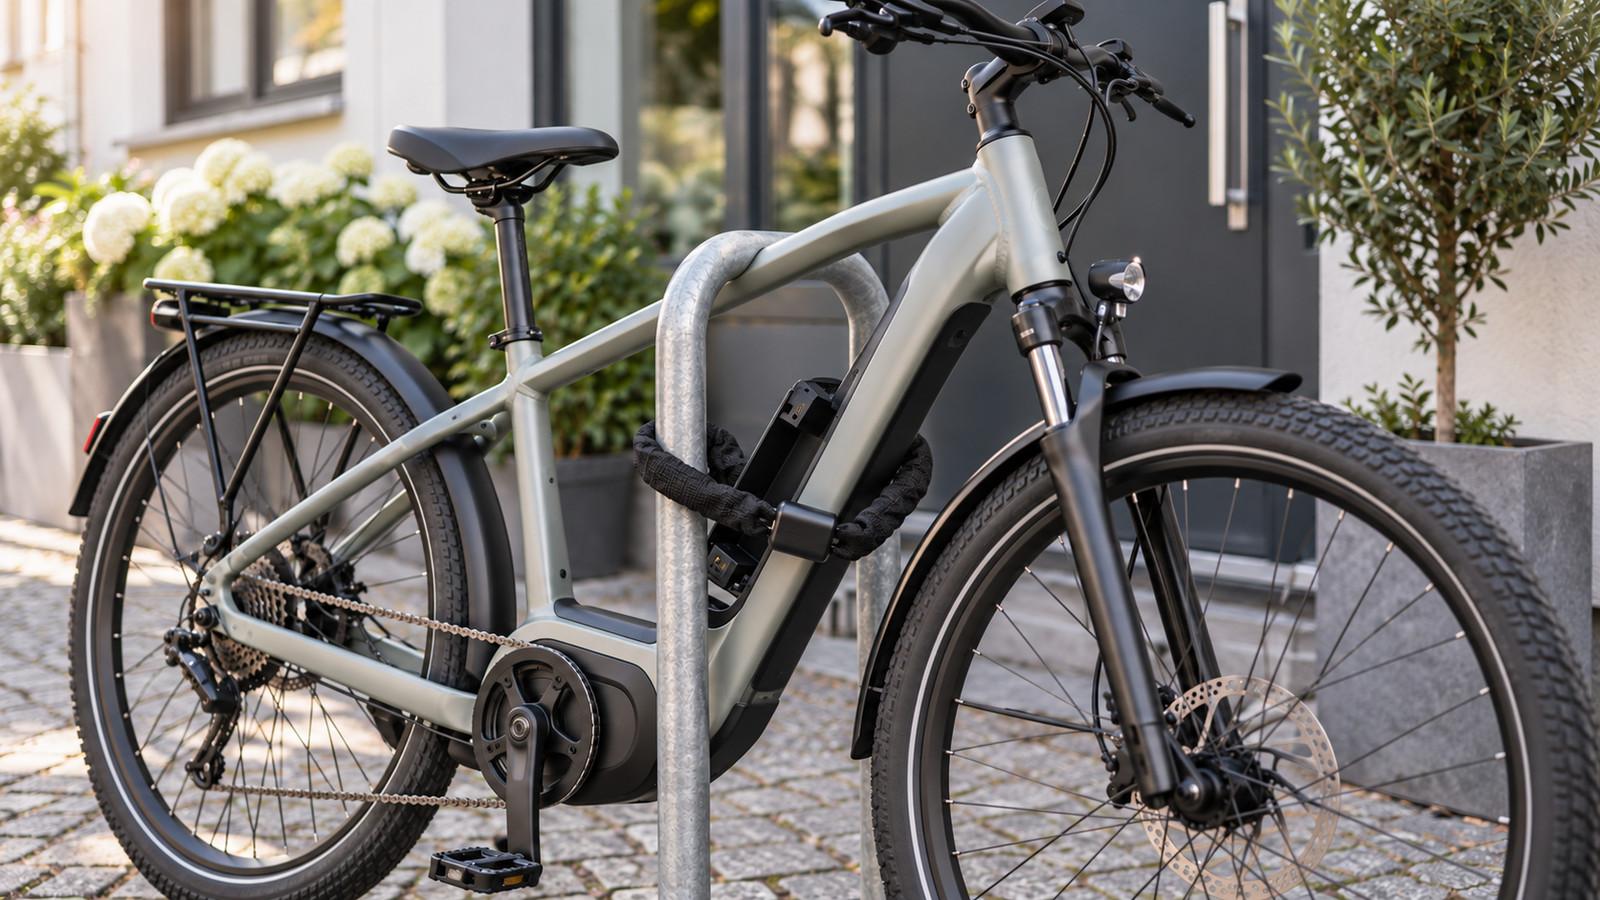
E-Bike Versicherung Diebstahl: Hausrat zahlt draußen oft nur mit Zusatz und Schloss. Die Privathaftpflicht zahlt Personen, nicht den Diebstahl des Rads.
Inhaltsverzeichnis
Am Dienstagabend stellen Sie das Pedelec an den Bügel vor der Haustür, drehen das Schloss zu und nehmen den Akku mit nach oben. Am Mittwochmorgen ist der Rahmen weg. In der Schublade liegen Privathaftpflicht und Hausrat, und der erste Anruf geht an die Police, die Personen schützt. Ob eine E-Bike Versicherung Diebstahl den Verlust trägt, entscheidet der Vertrag, der das Rad nennt, und der Ort, an dem es stand.
Der häufige Fehler sitzt in diesem Anruf. Die Privathaftpflicht zahlt Schäden an Personen. Den Diebstahl des eigenen Rads trägt sie nicht. Draußen hängt die Hausrat bei dem hier genannten Anbieter am Zusatz, und eine Schlosszeile kann die reine Tarifbedingung eines einzelnen Produkts sein. Eine Prämie, die für jeden Haushalt gleich wäre, steht in den Quellen nicht.
Kurz gesagt
Die E-Bike Versicherung Diebstahl ist kein einzelner Vertrag: Die Privathaftpflicht trägt Schäden an Personen, die Hausrat den Einbruch aus Wohnung, Keller oder Garage oft schon in der Basis, und draußen beim ADAC nur mit Zusatz und Schloss. Ein Pedelec hat keine Versicherungspflicht, die Haftpflicht des S-Pedelecs bleibt vom Diebstahl des eigenen Rads getrennt. Rechnung und Rahmennummer legen Sie nach dem Kauf ab.
Drei Verträge, drei Schäden
Drei Papiere liegen bei vielen Haushalten in einer Mappe, und jedes nennt einen anderen Schaden. Die Privathaftpflicht springt ein, wenn Sie eine Person verletzen oder fremdes Eigentum beschädigen. Die Hausrat sieht das eigene Inventar, also auch ein Rad, das dieser Vertrag als Hausrat führt. Eine Fahrrad- oder E-Bike-Police ist ein dritter Vertrag mit eigenen Zeilen zum Schloss. Wer die drei Namen in einen Topf wirft, wählt nach dem leeren Bügel die falsche Nummer.
Die Privathaftpflicht für den eigenen Diebstahl zu halten, ist der häufige Fehler. Sie zahlt Personen, und der Rahmen vor der Tür ist kein Personenschaden. Die Police der Wohnung bleibt für den Sturz zuständig, den Sie verursachen, und wird durch den Diebstahl nicht zur Sachversicherung des Rads. Die ADAC-Seiten beschreiben Bedingungen einzelner Bausteine und nennen keinen Tarif, der die drei Aufgaben für jeden Haushalt bündelt.
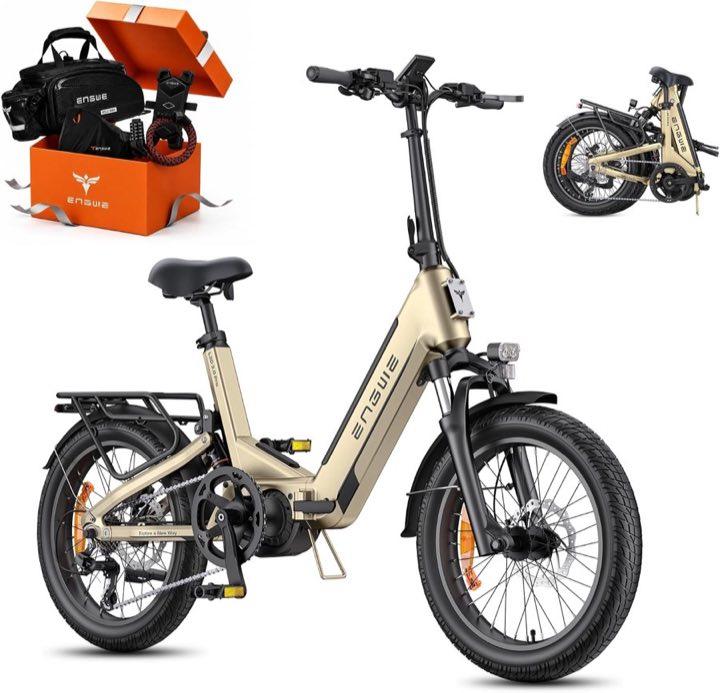
Im E-Bike-Vergleich ist der Testsieger das ENGWE L20 3.0 Pro, ein Pedelec, dessen Unterstützung laut Bullet bei 25 km/h endet. Dieselbe Grenze, Pedelecs bis 25 km/h, nennt der ADAC-Hausrat-Fahrradschutz. Die Zahl beschreibt die Klasse des Rads und ist keine Zusage, dass die Hausrat den Diebstahl am Bügel zahlt. Die Klasse bis 25 km/h und die Frage, welcher Vertrag den Diebstahl zahlt, bleiben zwei getrennte Prüfungen.
Hausrat drinnen und der Zusatz draußen
Die Basis der Hausrat deckt nach dem ADAC-Ratgeber oft nur den Einbruch aus Wohnung, Keller oder Garage. Das Rad im abgeschlossenen Keller, das bei einem Einbruch mitgeht, fällt in diesen Ort. Das Rad am Bügel vor der Tür ist ein anderer Fall. Pedelec Hausrat fragt deshalb zuerst, wo das Rad stand, denn der Ordner mit dem Wort Hausrat auf dem Rücken nennt den Ort noch nicht.
Außerhalb zahlt der ADAC-Hausrat-Fahrradschutz nur mit Zusatz und mit Schloss. Der Baustein nennt Pedelecs bis 25 km/h und eine Obergrenze von 10.000 Euro je Rad. Beides sind Bedingungen dieses Anbieters, keine Marktregel. Ein teureres Rad kann über dieser Grenze liegen, ohne dass eine andere Police dieselbe Zahl führen müsste. Wer die 10.000 Euro als allgemeine Höchstsumme liest, überträgt einen Baustein auf den Markt.
Am Mittwoch vor der Arbeit steht das Pedelec am Ständer vor dem Büro, und das ist E-Bike Diebstahl draußen. Dieselbe Hausrat, die den Keller-Einbruch schon in der Grunddeckung führen kann, folgt dem Rad nicht automatisch an den Ständer. Der Zusatz muss vorher im Vertrag stehen, und ein Schloss am Rahmen ersetzt den fehlenden Baustein nicht. Der kurze Stopp vor dem Bäcker ist derselbe Außenfall wie der lange Arbeitstag.
Schloss und die Nachtklausel im eigenen Vertrag
Die ADAC-E-Bike-Police knüpft den Diebstahl an ein Schloss mit mindestens 49 Euro Wert, und das ist die Tarifbedingung dieses Produkts. Der Hausrat-Baustein desselben Anbieters verlangt für den Schutz außerhalb ein Schloss, ohne diese 49 Euro als Marktregel zu setzen. Die Zahl wandert deshalb nicht in jede Fahrradversicherung Schloss und nicht in jede Hausrat. Wer sie als Untergrenze für jedes Bügelschloss liest, verallgemeinert eine Produktzeile.
Ihr eigener Vertrag kann eine andere Schlosszeile führen, eine andere Wertgrenze oder gar keine. Diese Zeile prüfen Sie im Papier, das Sie bezahlen, und nicht an der Beispielzahl eines anderen Tarifs. Auf der ADAC-Kaufseite ist das Diebstahlrisiko ein Grund, ein Schloss zu kaufen, und eine Prämie steht dort nicht. Das Schloss zeigt, ob das Rad fest war. Welcher Vertrag den Verlust danach trägt, steht in der Police.
Ältere Verträge können eine Nachtklausel enthalten, und der ADAC-Ratgeber weist darauf hin, diese Nachtklausel Fahrrad extra zu lesen. Was sie in Ihrem Text begrenzt, steht nur dort, denn eine Uhrzeit für alle alten Policen nennen die Quellen nicht. Ein Schloss, das Sie in diesem Jahr kaufen, streicht eine Klausel im Vertrag von vor Jahren nicht. Wer nachts vor der Tür oder am Bahnhof abstellt, liest die Zeile, bevor die Schicht beginnt.
Rechnung, Rahmennummer und der Akku
Nach dem Kauf bleiben Rechnung und Rahmennummer in der Schublade, denn sie sind der Nachweis, welches Rad fehlte. Ohne die beiden Zuordnungen zeigt der Anruf einen leeren Bügel und einen Gegenstand, den der Vertrag nicht zuordnen kann. Die Rahmennummer E-Bike gehört zum Rad, die Rechnung zum Kauf, und beides legen Sie ab, bevor das Rad die erste Nacht draußen steht. Eine Police, die den Außenfall nie eingeschlossen hat, entsteht durch die Mappe nicht nachträglich.
Der Akku folgt dem Ort, an dem er lag. Liegt er in der Wohnung und geht er bei einem Einbruch mit, ist das der Ort, den die Hausrat-Basis oft schon nennt: Wohnung, Keller, Garage. Liegt er am Rad vor der Tür, ist der Akku Diebstahl der Außenfall und hängt beim ADAC am Zusatz und am Schloss. Eine eigene Summe nur für den Akku führen diese Quellen nicht, und der Rahmen bleibt draußen, wenn Sie ihn dort lassen.
Auf der Kaufberatung fürs E-Bike beginnt der Beleg, und mit dem Beleg die Frage, welche Klasse das Rad hat. Die Rechnung wandert in die Mappe, die Rahmennummer daneben, und beides ist Nachweis, keine Deckungszusage. Papiere belegen das Rad und ersetzen weder den Zusatz für draußen noch eine Schlosszeile, die der Vertrag schon vor dem ersten Abstellen verlangt.
Pedelec ohne Pflicht, S-Pedelec mit Haftpflicht
Ein Pedelec hat keine Versicherungspflicht, und Sie dürfen es fahren, ohne eine Kraftfahrzeug-Police abzuschließen. Diese Freiheit ist der rechtliche Stand des Fahrrads mit Unterstützung bis 25 km/h und kein Diebstahlschutz. Hausrat und Fahrradpolice bleiben freiwillige Verträge. Wer aus der fehlenden Pflicht schließt, das Rad sei mitversichert, weil es rechtlich ein Fahrrad ist, überspringt die Zeile zu Ort und Schloss.
Beim S-Pedelec ist die Haftpflicht Pflicht, und sie trägt Schäden, die Sie anderen zufügen. Den Diebstahl des eigenen Rads mischt diese Pflicht nicht in denselben Vertrag. Die Einordnung der beiden Fahrzeuge steht auf der Seite Pedelec oder S-Pedelec. Ein teureres Schloss macht aus dem Pedelec kein S-Pedelec, und die Pflicht-Haftpflicht versichert das S-Pedelec nicht gegen den leeren Bügel.
Am Abend vor dem Abstellen prüfen Sie, welcher der drei Verträge das Rad nennt und ob draußen ein Zusatz nötig ist. Daneben steht die Schlosszeile dieses Vertrags, ohne die 49 Euro des fremden Tarifs zu kopieren, und die Frage, ob eine Nachtklausel im älteren Papier steht. Sie prüfen, wo der Akku über Nacht liegt und ob Rechnung und Rahmennummer in der Mappe liegen. Fehlt nur das Schloss, bleibt die Deckungslücke des Vertrags. Fehlt nur der Zusatz, bleibt das Schloss ein Stück Metall an einem Stellplatz, den die Basis oft nicht meint.
Häufige Fragen
Zahlt die Hausrat auf der Straße?
Reicht die Privathaftpflicht für den Diebstahl?
Muss das Rad abgeschlossen sein?
Gilt der Schutz auch nachts?
Ist der Akku mitversichert, wenn er in der Wohnung liegt?
Braucht ein Pedelec eine Kfz-Versicherung?
Was ist bei einem S-Pedelec anders?
Was soll ich nach dem Kauf aufheben?

Mit langjähriger Praxis zu Garten, Outdoor und Freizeitprodukten betreut er Vergleiche zu Freizeit, Sport und Nutzung im Freien.
Ähnliche Artikel
Was ein E-Bike im Jahr wirklich kostet
Kaufpreis, Strom und Verschleiß sind andere Posten als Diebstahl. Die Jahresrechnung trennt den Beleg vom Risiko.
Pedelec-Tuning und was danach an Haftung fehlt
Über 25 km/h fällt die Privathaftpflicht weg. Das ist ein anderer Verlust als der Diebstahl des eigenen Rads.
S-Pedelec, Fahrbahn und das Schild
Ohne Freigabe bleibt der Radweg tabu. Die Haftpflicht des S-Pedelecs beantwortet den Diebstahl des eigenen Rads nicht.