Unabhängiger Vergleich, ggf. Vergütung durch Shop-Links. Mehr Infos

Chipkartenleser kaufen: Use-Case, Bauart und Budget trennen

Aktualisiert: Oktober 2026

Sie wollen einen Chipkartenleser kaufen und stehen vor Angeboten, die Personalausweis, Banking und NFC in einem Satz vermischen. Der Fehlkauf beginnt selten am Preis, sondern an der vermengten Aufgabe: Ein RFID-Basisgerät für die AusweisApp ist etwas anderes als ein Secoder-Leser mit PIN-Pad, und ein günstiger Generic-NFC-Reader ist oft wieder etwas anderes. Den Produktüberblick finden Sie im [Chipkartenleser Vergleich](/hub/buerotechnik/chipkartenleser). Diese Kaufberatung sortiert zuerst den Job, dann die Bauart und erst danach das Budget.

Sie wollen einen Chipkartenleser kaufen und stehen vor Angeboten, die Personalausweis, Banking und NFC in einem Satz vermischen.

Unsere Top-Empfehlungen

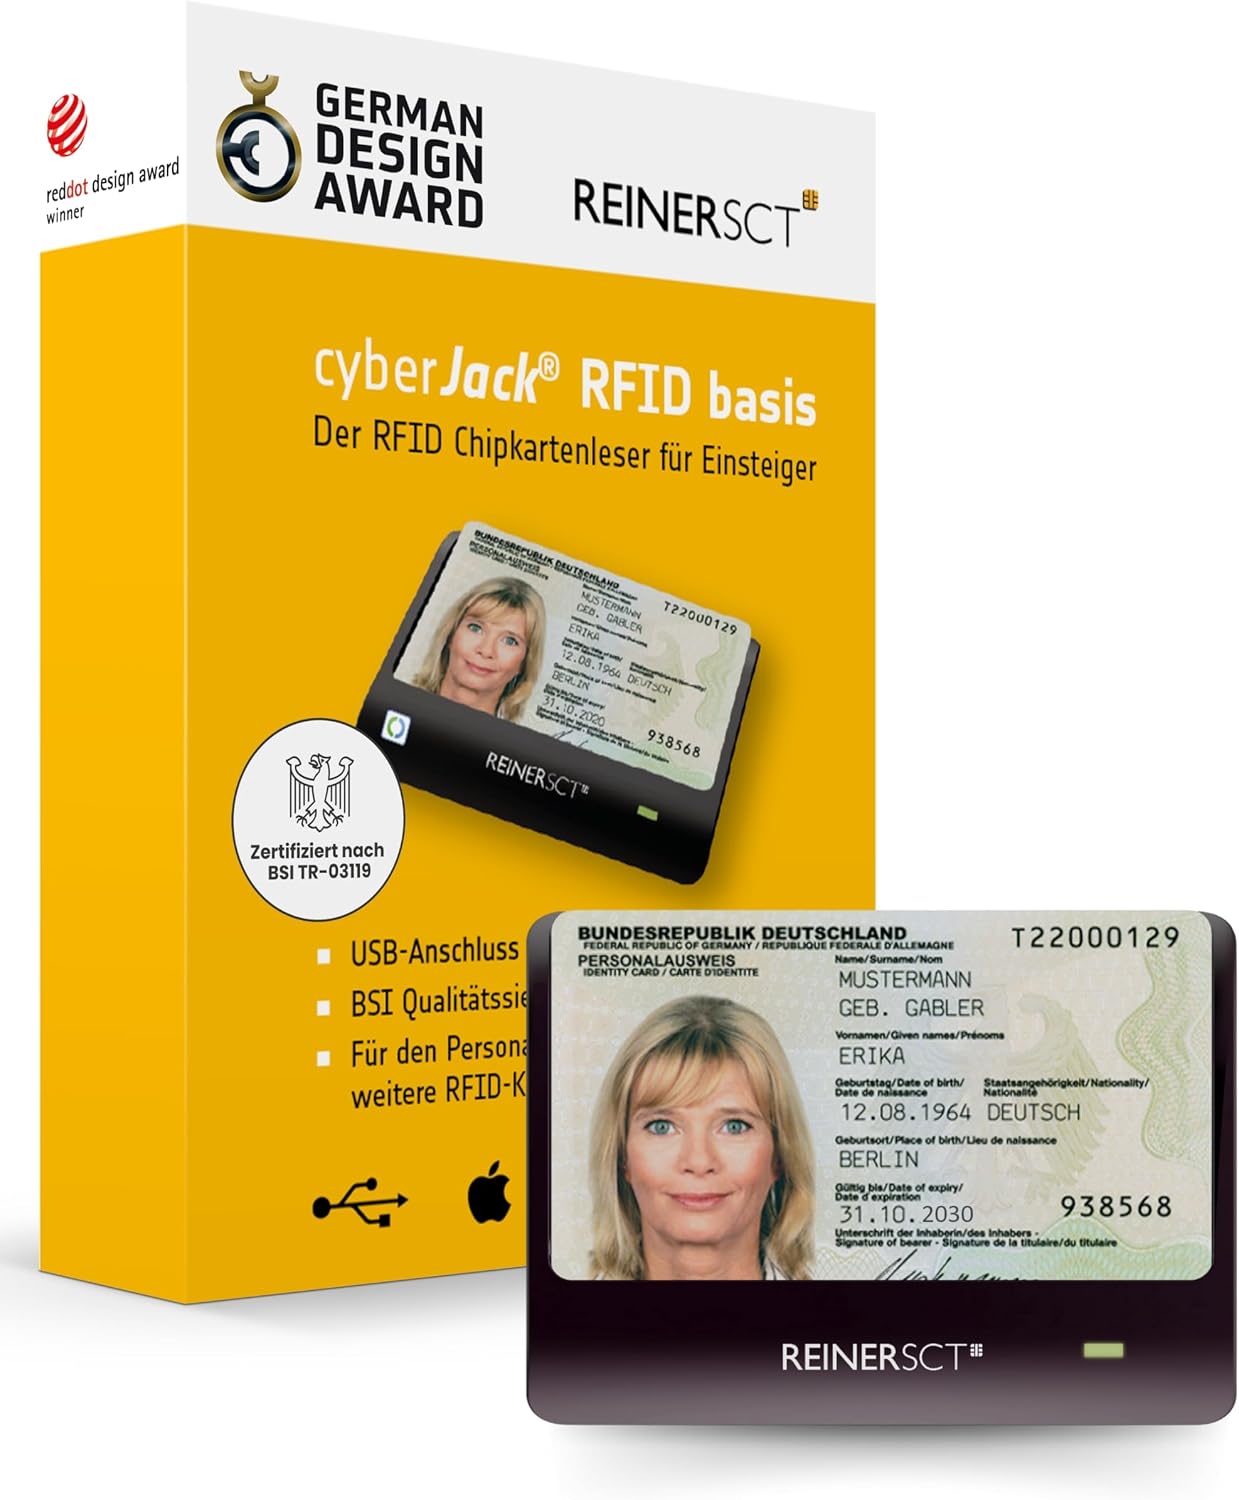
REINER SCT cyberJack RFID Basis

Preis-Tipp

REINER SCT cyberJack RFID Basis
8,6/10∼ 34,99 €
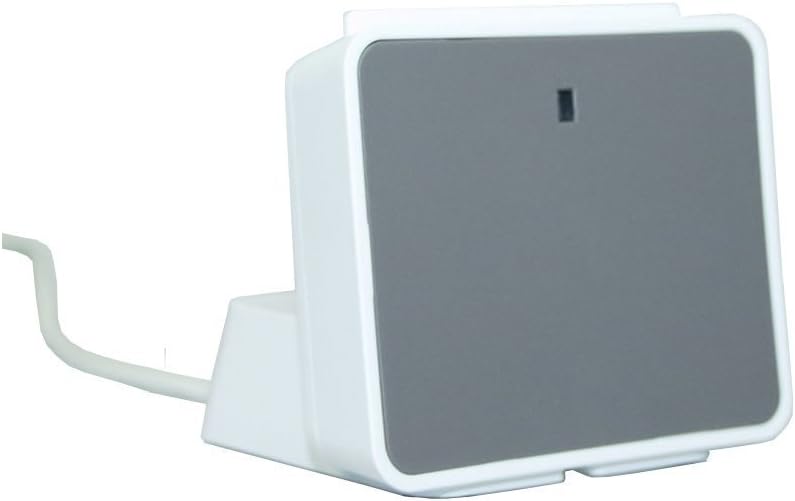
Identiv uTrust 2700

Alternative

Identiv uTrust 2700
6,2/10∼ 39,99 €
Inhalt

Welchen Job soll der Leser erledigen?

Bevor Sie Sterne oder Kabellänge vergleichen, schreiben Sie den konkreten Auftrag auf. Geht es um die Online-Ausweisfunktion des Personalausweises bei Behördenportalen, um HBCI/FinTS mit Bankchipkarte, um beides – oder um etwas Drittes wie eine reine Kontakt-Smartcard im Büronetz? Jeder dieser Jobs verlangt andere Schnittstellen und eine andere Sicherheitsstufe. Wer „irgendetwas mit Chip“ bestellt, landet schnell bei einem Gerät, das physisch liest, aber in der benötigten App nicht auftaucht. Für den Personalausweis brauchen Sie in der Praxis RFID/NFC und einen Client wie die AusweisApp; viele Vorgänge laufen am USB-Leser, manche auch am Smartphone. Online-Banking mit Chipkarte verlangt dagegen häufig kontaktbehaftetes Lesen plus PIN-Eingabe am Gerät, sobald Ihre Bank Klasse 3 oder Secoder vorsieht. Hybride mit RFID und PIN-Pad können beide Welten abdecken, kosten aber mehr und helfen nur, wenn Firmware und Bankfreigabe passen. Krankenversicherungskarten und TI-Szenarien sind ein eigener Pfad: Viele Consumer-Leser mit „Personalausweis“-Claim sind dafür nicht freigegeben. Ein einfacher Prüfstein: Wenn Sie nächsten Monat nur die Steuer-ID oder ein Bürgerportal mit eID nutzen wollen, starten Sie bei der eID-Schiene und nicht bei Banking-Hardware. Wenn Ihre Bank explizit einen Secoder-Leser verlangt, hilft der günstigste RFID-Stick nicht. Die vertiefte Einordnung für den Ausweis steht unter Kartenleser Personalausweis / eID, für HBCI und Secoder unter Chipkartenleser Online-Banking.

Bauarten im Überblick

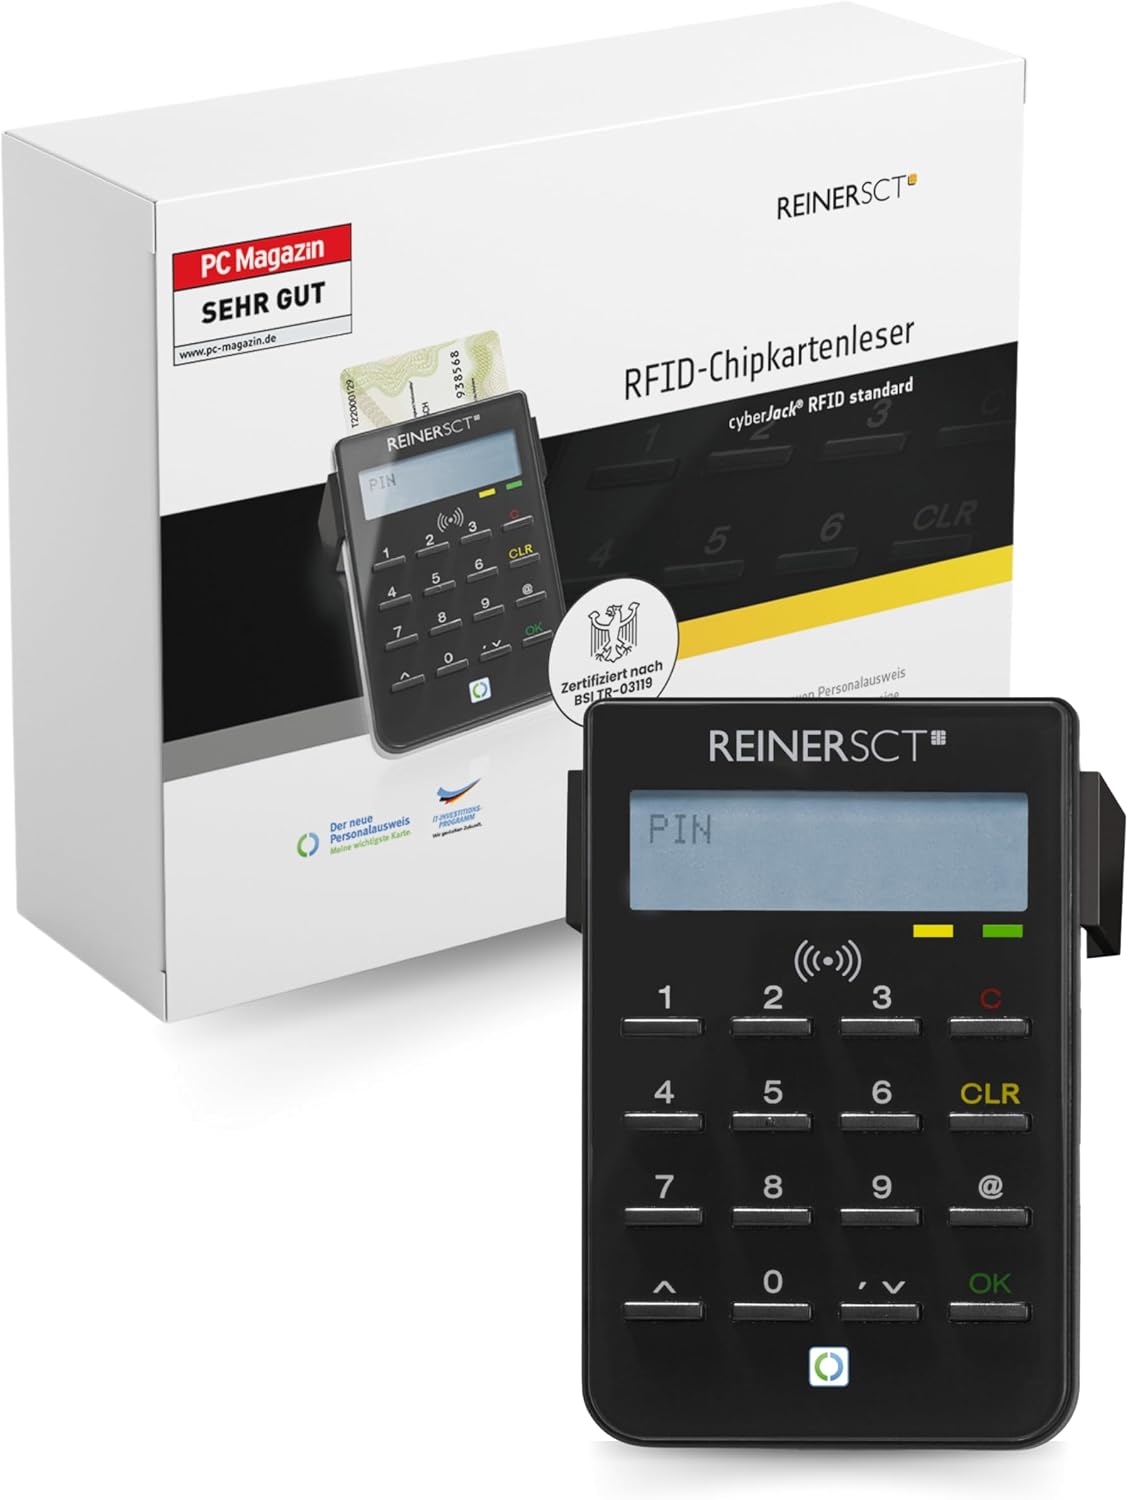
Im Markt begegnen Ihnen grob vier Bauarten. RFID-Basisleser ohne PIN-Pad sind schlank, günstig und auf kontaktlose Ausweise ausgelegt; sie reichen für viele eID-Logins, sobald Modell und Treiber zur AusweisApp passen. Hybridgeräte mit RFID und PIN-Pad/Display zielen auf Ausweis plus Banking und liegen preislich spürbar höher. Kontakt-only-Leser mit Standfuß oder schlichtem USB-Gehäuse bedienen Smartcards, HBCI oder Login-Chips, ohne NFC – sie scheitern am nPA, wenn der Vorgang RFID verlangt. Generic-NFC-/„Military“-Hybride auf Marktplätzen werben oft mit Personalausweis und Bankkarte zugleich; die Reviewlage zeigt dort häufiger Erkennungsprobleme und unklare App-Freigaben. Ein konkretes Beispiel aus der Vergleichsmatrix: Geräte mit PIN-Pad und RFID stehen typischerweise in der Hybrid-Schiene, reine RFID-Basisgeräte ohne Pad in der eID-Einsteigerrolle, reine Kontaktleser ohne NFC in der Banking- oder Smartcard-Nische. Das ist keine Testsiegerlogik, sondern eine Klassenlandkarte. Herstellerlabels wie „für den neuen Personalausweis“ sind Listing-Claims, solange Sie nicht gegen die aktuelle AusweisApp-USB-Liste und Ihren OS-Stand geprüft haben. Fachterminals für Signatur oder TI gehören nicht in denselben Warenkorb wie ein Heim-USB-Leser. Wenn Sie unsicher sind, ob „Sicherheitsklasse 3“ und „CAT-B“ dasselbe meinen: Tun Sie das nicht. Die Begriffe stammen aus unterschiedlichen Regelwerken und werden im Sicherheitsklassen-Vergleich getrennt erklärt. Für die Kaufentscheidung reicht zunächst: Brauche ich ein PIN-Pad mit Display, oder reicht RFID-Basis?

Kaufkriterien priorisiert

Kompatibilität steht vor Ausstattung. Prüfen Sie für eID die AusweisApp-USB-Liste und Treiberhinweise; für Banking die Freigabeliste Ihrer Bank inklusive Firmware. Betriebssystem und Anschluss zählen als Nächstes: USB-A-only scheitert an manchen neuen Laptops ohne Adapter, USB-C-Zusatz kann helfen, ersetzt aber keine Softwarefreigabe. Der Ort der PIN-Eingabe entscheidet über die Sicherheitsklasse im Banking: PIN am PC ist nicht dasselbe wie PIN am Leser mit Display. Preisbänder eignen sich nur als Faustregel nach dem Fit. RFID-Basisgeräte liegen oft klar unter hybriden PIN-Pad-Modellen; Generic-Hybride unterbieten beides, tragen aber das Risiko von Rücksendungen und Frust bei Fristen. Sterne allein helfen wenig, wenn die Bewertungsbasis winzig ist oder Sterneaggregate im Datenbestand anomal wirken. Achten Sie auf wiederkehrende Kritik an Erkennung, Treibern und AusweisApp – das trifft die Nutzbarkeit härter als ein fehlender Ständer. Ein typischer Fehleinkauf: Jemand bestellt einen 20-Euro-NFC-Reader für den morgigen Behördengang, obwohl das Modell nicht auf der AusweisApp-Liste steht und im Listing Treiber „vom Kartenanbieter“ verlangt. Ein anderer kauft einen teuren Secoder-Leser, obwohl die Bank längst photoTAN nutzt und gar keine Chipkarte mehr ausgibt. Beide Fehler vermeiden Sie, indem Sie erst Verfahren und Freigabe klären, dann Bauart, dann Preis.

Kurz-Entscheidungspfad

Wenn Sie nur die Online-Ausweisfunktion brauchen und die AusweisApp am PC nutzen: RFID-Basis mit Listenprüfung, optional Smartphone als Alternative. Wenn Ihre Bank Chipkarte plus Secoder verlangt: Klasse-3-Leser mit PIN-Pad/Display und Bankfreigabe, Hybrid nur wenn Sie bewusst eID mitplanen. Wenn Sie ausschließlich kontaktbehaftete Smartcards mit vorhandener Middleware nutzen: Kontaktleser reicht, NFC ist Ballast. Wenn Listing und Reviewlage widersprüchlich sind oder Sterne extrem schwach: lieber etablierte Bauart wählen oder Rückgabefrist einkalkulieren. Krankenkassenkarte und Telematikinfrastruktur sind die Exit-Rampe: Consumer-„Personalausweis“-Leser sind dafür in der Regel die falsche Produktfamilie. Sobald der Job klar ist, vergleichen Sie konkrete Modelle im Chipkartenleser Vergleich anhand von NFC, PIN-Pad und Banking-Flags – nicht anhand von Werbesätzen allein.

Häufige Fragen

Brauche ich RFID nur für den Ausweis oder auch einen Kontakt-Slot?
Für die Online-Ausweisfunktion am nPA ist kontaktloses RFID/NFC der übliche Weg. Einen Kontakt-Slot brauchen Sie zusätzlich, wenn Sie Smartcards stecken oder Banking mit Chipkarte ohne reine RFID-Lösung nutzen. Hybride kombinieren beides, Basisgeräte oft nur RFID.
Wann reicht Basis, wann Klasse 3?
Basis ohne PIN-Pad reicht für viele eID-Vorgänge in der AusweisApp. Klasse 3 mit PIN-Pad und Display wird relevant, wenn Ihre Bank oder Ihr Verfahren die PIN-Eingabe am Leser und oft Secoder verlangt. Ohne diese Vorgabe zahlen Sie für Hardware, die Sie nicht nutzen.
Reicht ein günstiger Amazon-NFC-Reader?
Manchmal für unkritische Tests, oft nicht für fristgebundene eID-Logins. Generische Smartcard-/NFC-Leser werden von der AusweisApp-Dokumentation ausdrücklich als riskant beschrieben, wenn sie nicht freigegeben sind. Listenprüfung schlägt den günstigsten Preis.
Welches Preisband ist realistisch?
Als Faustregel liegen RFID-Basisgeräte günstiger als Secoder-Hybride mit PIN-Pad; Kontakt-only-Leser streuen stark je nach Marke und Zubehör. Der Aufpreis für Klasse 3 lohnt sich nur bei nachgewiesenem Banking-Bedarf. Generic-Tiefpreise sind kein Qualitätsersatz.
Kann ein Gerät eID und Banking?
Ja, typischerweise RFID-Hybride mit PIN-Pad. Voraussetzung bleiben AusweisApp-Tauglichkeit und Bankfreigabe für denselben Gerätetyp. Ein RFID-Basisgerät ohne Pad deckt Banking-Klasse-3 in der Regel nicht ab.
Wann reicht das Smartphone statt USB-Leser?
Wenn Ihr Smartphone und die AusweisApp den Ausweis kontaktlos unterstützen und der Portalvorgang das erlaubt. USB-Leser bleiben sinnvoll bei Desktop-Workflows, fehlender NFC-Hardware oder wenn Sie ohnehin einen Banking-Leser am PC brauchen.
Was ist mit der Krankenkassenkarte?
Viele Consumer-Leser mit Ausweis-Claim unterstützen keine eGK-/TI-Anwendungen. Prüfen Sie Freigaben der jeweiligen Gesundheitsanwendung separat. Ein Fehlkauf entsteht schnell, wenn Listing-Bilder „alles mit Chip“ suggerieren.

Weiterführende Seiten

Quellenverzeichnis

Fachquellen aus dem Research-Digest; zuletzt abgerufen am 03.10.2026.

  1. AusweisApp: USB-Kartenleser (abgerufen am 03.10.2026)
  2. AusweisApp: Kompatible Geräte (abgerufen am 03.10.2026)
  3. AusweisApp: Das brauchen Sie (abgerufen am 03.10.2026)
  4. AusweisApp: FAQ für Nutzende (abgerufen am 03.10.2026)
  5. BSI: FAQ zur Online-Ausweisfunktion (abgerufen am 03.10.2026)
  6. BSI TR-03119 (abgerufen am 03.10.2026)
  7. REINER SCT: cyberJack RFID standard (abgerufen am 03.10.2026)
  8. REINER SCT: Secoder erklärt (abgerufen am 03.10.2026)
  9. gematik: eHealth-Kartenterminal (abgerufen am 03.10.2026)