Unabhängiger Vergleich, ggf. Vergütung durch Shop-Links. Mehr Infos

Chipkartenleser Online-Banking: Secoder, Klasse 3 und Bankfreigabe

Aktualisiert: Oktober 2026

Sie wollen einen Chipkartenleser für Online-Banking einsetzen und sehen Geräte mit RFID-Ausweis-Claim neben Secoder-Modellen mit PIN-Pad. Der Fehler liegt oft darin, ein eID-Basisgerät mit Banking-Klasse 3 zu verwechseln oder die Bankfreigabe zu überspringen. Zuerst klärt das Verfahren Ihrer Bank den Bedarf, dann die Bauart. Produktbeispiele und Ausstattungsflags finden Sie im [Chipkartenleser Vergleich](/hub/buerotechnik/chipkartenleser).

Sie wollen einen Chipkartenleser für Online-Banking einsetzen und sehen Geräte mit RFID-Ausweis-Claim neben Secoder-Modellen mit PIN-Pad.

Unsere Top-Empfehlungen

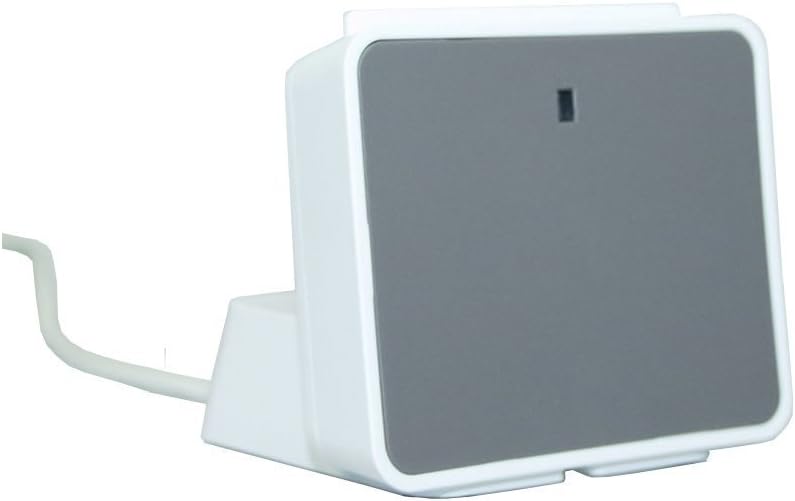
Identiv uTrust 2700

Alternative

Identiv uTrust 2700
6,2/10∼ 39,99 €
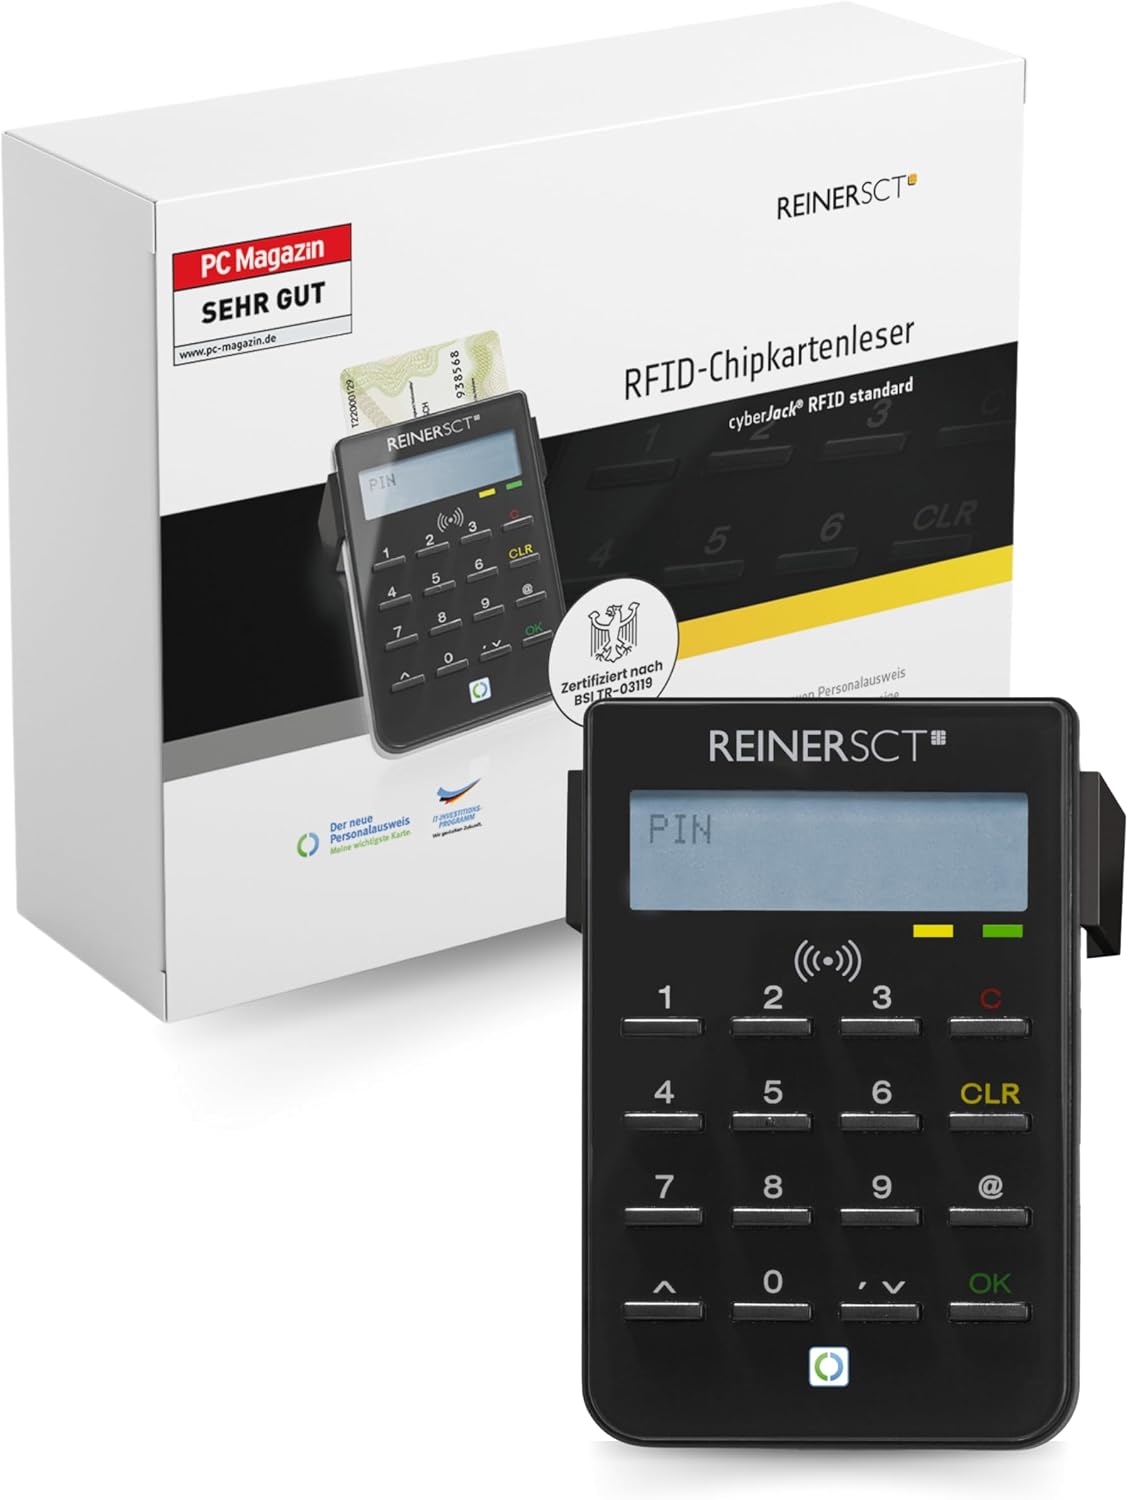
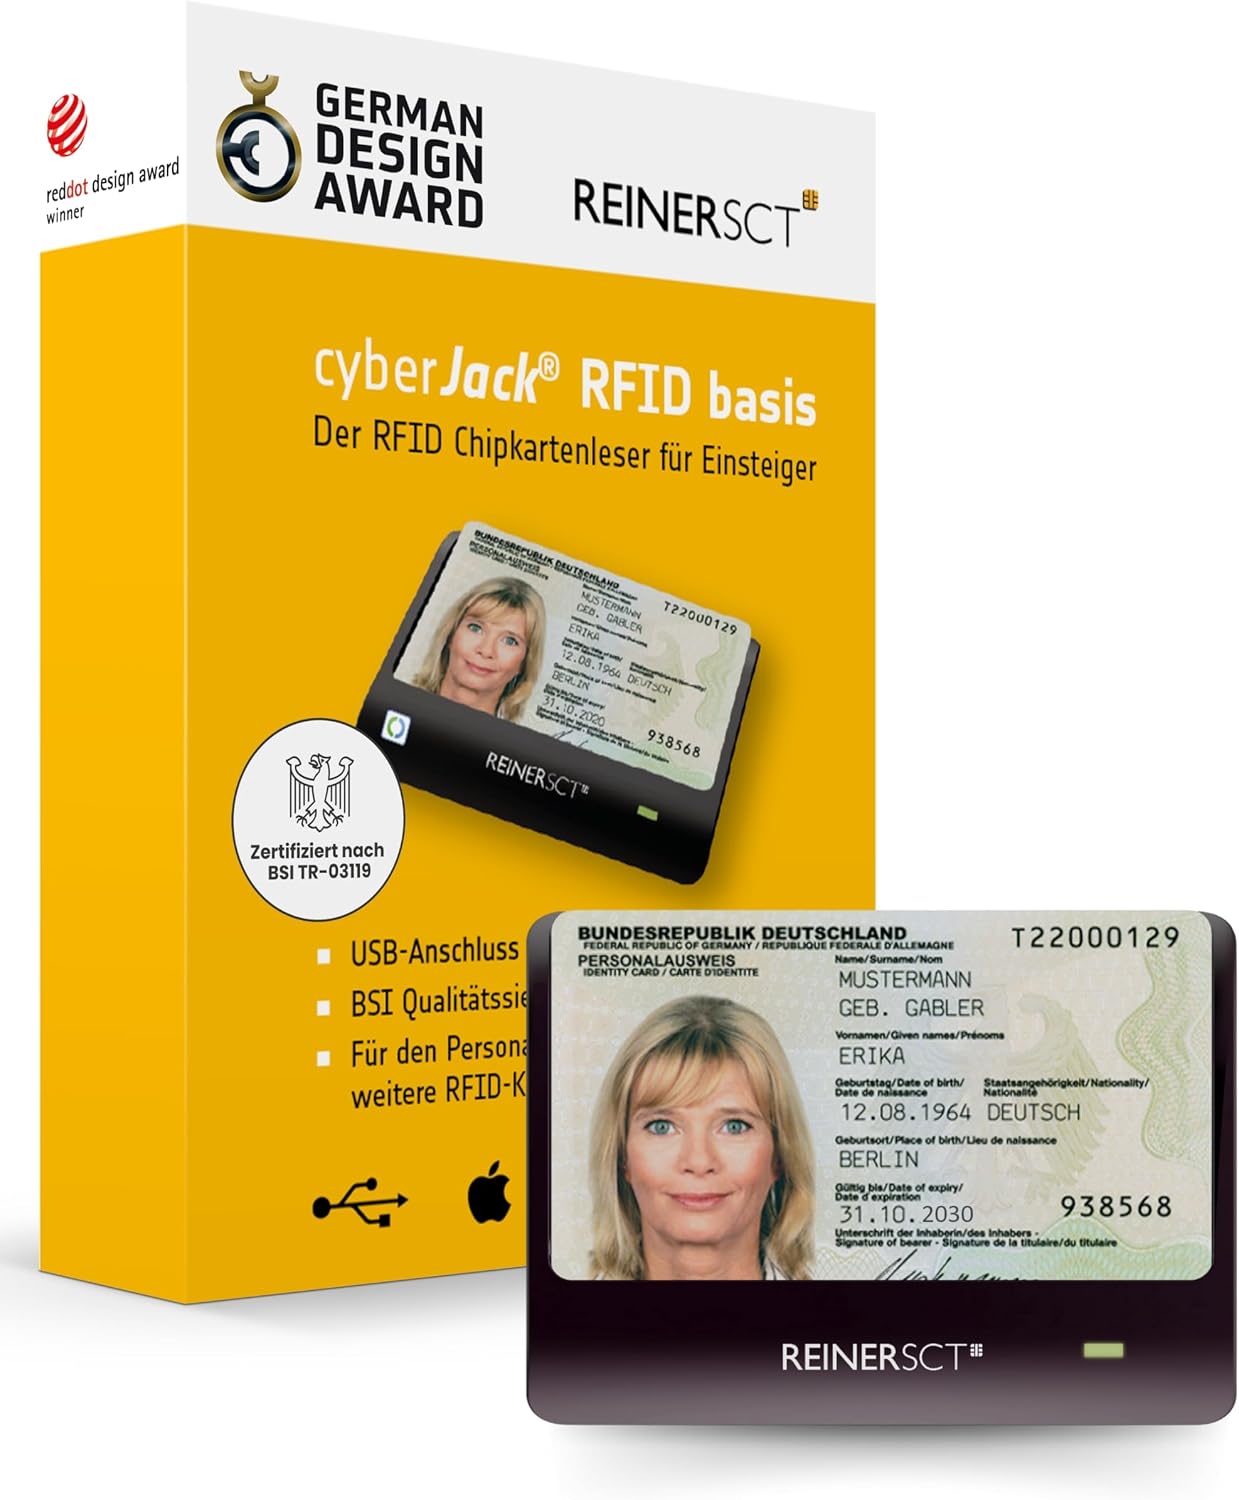
REINER SCT cyberJack RFID Basis

Preis-Tipp

REINER SCT cyberJack RFID Basis
8,6/10∼ 34,99 €
Inhalt

Brauchen Sie überhaupt einen Chipkartenleser?

Viele Privatkunden nutzen photoTAN, pushTAN oder App-Verfahren ohne USB-Leser. Ein Chipkartenleser lohnt sich erst, wenn Ihre Bank Chipkarte, HBCI/FinTS, EBICS oder ein Secoder-Verfahren vorsieht – oder wenn Sie bewusst auf Kartenverfahren setzen. Fragen Sie im Electronic-Banking-Bereich Ihrer Bank nach dem unterstützten Authentifizierungsverfahren und nach freigegebenen Lesermodellen, bevor Sie Hardware bestellen. Ein typisches Szenario: Sie wechseln den Arbeitgeber und sollen Geschäftskonten per FinTS mit Chipkarte freigeben. Ohne Leser mit PIN-Pad tippen Sie Geheimnisse am PC und erfüllen möglicherweise nicht die Sicherheitsvorgabe der Bank. Umgekehrt kaufen Selbstständige einen teuren Secoder-Leser, obwohl das Privatgiro nur noch App-TAN kennt – dann bleibt das Gerät in der Schublade. Die Exit-Rampe lautet: Verfahren klären, dann Hardware. Wer unsicher ist, fragt den Bank-Support nach dem konkreten Lesermodell statt nach einer Marke allein; Freigaben sind modell- und oft firmwarebezogen. Wenn Sie parallel den Personalausweis am selben Rechner nutzen wollen, planen Sie das als Zusatznutzen eines Hybrids, nicht als Ersatz für die Bankprüfung. Reine eID-Themen behandelt die Seite Kartenleser Personalausweis / eID.

Sicherheitsklasse und Secoder

Im Banking-Alltag begegnen Ihnen Sicherheitsklassen grob so: Klasse 1 liest die Karte, PIN läuft über den PC; Klasse 2 bringt ein PIN-Pad; Klasse 3 ergänzt typischerweise ein Display zur Kontrolle von Betrag und Empfänger. Secoder beschreibt ein Verfahren, bei dem relevante Transaktionsdaten am Leser visualisiert und gegen Manipulation abgesichert werden sollen – vorausgesetzt, Bank und Backend spielen mit. Ein Leser mit Display ist noch kein automatischer Secoder-Betrieb bei jeder Bank. Der Aufpreis für Klasse 3 und Secoder ist der Trade-off gegen Keylogger- und Manipulationsrisiken am PC: Die PIN und kritische Daten bleiben eher am Gerät. Für gelegentliche Überweisungen mit App-TAN ist das Overkill; für regelmäßiges Electronic Banking mit Chipkarte oft die Mindestanforderung der Bank. Bluetooth-TAN-Generatoren oder USB-chipTAN-Varianten sind verwandte, aber nicht identische Produktfamilien – wieder entscheidet die Freigabeliste. Wer „Sicherheitsklasse“ mit eID-Kategorien CAT-B/S/K gleichsetzt, vermischt zwei Achsen. Die Begriffsklärung ohne Produktgalerie steht im Sicherheitsklassen-Vergleich. Für die Kaufentscheidung reicht zunächst: Verlangt Ihre Bank PIN und Anzeige am Gerät, oder reicht ein einfacher Kontaktleser?

Rein Banking vs. Hybrid mit RFID

Rein kontaktbehaftete Banking-Leser mit PIN-Pad und Display konzentrieren sich auf Chipkarte und Secoder; RFID für den Personalausweis fehlt oft bewusst. Hybride mit RFID plus Pad können eID und Banking in einem Gehäuse bündeln, kosten mehr und verlangen doppelte Freigabelogik: AusweisApp-Pfad und Bankliste. Ein RFID-Basisgerät ohne Pad ist für Secoder-Banking in der Regel die falsche Klasse, auch wenn das Listing „Online-Banking“ erwähnt. In der Vergleichsmatrix kennzeichnen PIN-Pad/Display und Banking-Kontext die Kandidaten für die Banking-Schiene; RFID-Flags allein reichen nicht. Ein Gerät ohne Pad, das NFC und „Bankkarten“ bewirbt, meint oft nur physisches Lesen – nicht Klasse-3-Freigabe. Hybride lohnen, wenn Sie nachweislich beide Jobs am selben Schreibtisch erledigen; sonst zahlen Sie für ungenutzte Antenne oder ungenutztes Pad. Preislich liegen Klasse-3-Geräte typischerweise deutlich über RFID-Basislesern. Der Aufpreis ist nur dann sinnvoll, wenn Verfahren und Freigabe ihn verlangen. Die allgemeine Abwägung Use-Case gegen Budget steht in der Chipkartenleser Kaufberatung. Achten Sie bei Hybridangeboten zusätzlich auf klare Modellnummern: Optisch ähnliche Gehäuse können einmal nur RFID-Basis und einmal Secoder mit Pad sein. Wer „Online-Banking“ und „Personalausweis“ in derselben Bullet-Liste liest, sollte beide Claims getrennt verifizieren – sonst bleibt eine der beiden Funktionen Marketing.

Vor dem Kauf prüfen

1. Welches Verfahren nutzt Ihre Bank heute (Chipkarte/Secoder vs. App-TAN)? 2. Steht das konkrete Modell samt Firmware auf der Freigabeliste? 3. Brauchen Sie PIN-Pad und Display (Klasse 3) oder reicht Kontaktlesung? 4. Welches Betriebssystem und welcher USB-Anschluss sind am Arbeitsplatz verfügbar? 5. Soll derselbe Leser optional RFID-eID können – mit eigener Listenprüfung? Ohne diese Schritte riskieren Sie Rücksendungen und gescheiterte Freigaben trotz „Banking“ im Titel. Firmware-Updates und Treiber vom Hersteller gehören zum Betrieb dazu; stecken Sie die Karte nicht blind in ein unfreigegebenes Generic-Gerät. Testen Sie nach der Installation eine unkritische Kleinüberweisung oder den von der Bank empfohlenen Selbsttest, bevor Lohnlauf oder Steuerzahlung anstehen. Arbeitsplätze mit mehreren Nutzern sollten klären, ob der Leser fest am Rechner bleibt oder mitgenommen wird: Kurze USB-Kabel und fehlende Verlängerung führen sonst zu wackligen Steckzyklen und Abbrüchen mitten in der TAN-Strecke. Nach dem Kauf folgt die Software Ihrer Bank, nicht die AusweisApp-Schrittfolge. Notieren Sie sich die von der Bank genannte Mindestklasse und die exakte Modellbezeichnung noch vor dem Bestellklick; so vermeiden Sie Rückfragen und Fehlkäufe in derselben Woche.

Häufige Fragen

Brauche ich wirklich einen Leser oder reicht App-TAN?
Wenn Ihre Bank App- oder photoTAN anbietet und keine Chipkarte verlangt, brauchen Sie keinen USB-Leser. Ein Chipkartenleser wird relevant bei Chipkarte, HBCI/FinTS, EBICS oder explizitem Secoder-Verfahren. Die Bankdokumentation entscheidet, nicht das Amazon-Listing.
Was bringt Secoder gegenüber Klasse 1?
Secoder und höhere Klassen verlagern PIN und Transaktionskontrolle stärker auf den Leser mit Display. Klasse 1 lässt kritische Eingaben am PC zu und ist anfälliger für Schadsoftware-Szenarien. Ob Secoder bei Ihnen aktiv wird, hängt von Bank und Backend ab.
Reicht Klasse 2 oder muss Klasse 3 sein?
Das hängt von der Bankvorgabe ab. Viele Electronic-Banking-Setups fordern Klasse 3 mit Display. Klasse 2 mit PIN-Pad ohne ausreichende Anzeige kann zu wenig sein. Im Zweifel Freigabeliste und Support fragen statt zu raten.
Kann derselbe Leser den Personalausweis?
Nur Hybride mit funktionsfähigem RFID und passender eID-/AusweisApp-Anbindung. Rein kontaktbehaftete Banking-Leser lesen den nPA kontaktlos nicht. Doppelte Freigabe nicht voraussetzen.
Wo prüfe ich Bankfreigabe und Firmware?
Auf den Electronic-Banking- oder Sicherheitsseiten Ihrer Bank, oft als PDF oder Shop-Filter mit Modellnummern. Firmware-Stände können Pflicht sein; ein äußerlich gleiches Gehäuse reicht nicht. Händlertexte ersetzen die Bankliste nicht.
USB-only oder Bluetooth-TAN-Generator?
Unterschiedliche Produktfamilien für unterschiedliche Verfahren. USB-Chipkartenleser bedienen Karten am PC; Bluetooth-Generatoren folgen anderen TAN-Strecken. Wieder entscheidet das von der Bank freigegebene Verfahren.
Was kostet der Einstieg als Faustregel?
Klasse-3-/Secoder-Geräte liegen klar über einfachen RFID-Basislesern; Generic-Tiefpreise ohne Freigabe sind kein Ersatz. Planen Sie Budget erst nach Listenprüfung. Ein Rückporto ist teurer als die richtige Klasse beim ersten Kauf.

Weiterführende Seiten

Quellenverzeichnis

Fachquellen aus dem Research-Digest; zuletzt abgerufen am 03.10.2026.

  1. AusweisApp: USB-Kartenleser (abgerufen am 03.10.2026)
  2. AusweisApp: Kompatible Geräte (abgerufen am 03.10.2026)
  3. AusweisApp: Das brauchen Sie (abgerufen am 03.10.2026)
  4. AusweisApp: FAQ für Nutzende (abgerufen am 03.10.2026)
  5. BSI: FAQ zur Online-Ausweisfunktion (abgerufen am 03.10.2026)
  6. BSI TR-03119 (abgerufen am 03.10.2026)
  7. REINER SCT: cyberJack RFID standard (abgerufen am 03.10.2026)
  8. REINER SCT: Secoder erklärt (abgerufen am 03.10.2026)
  9. gematik: eHealth-Kartenterminal (abgerufen am 03.10.2026)