Unabhängiger Vergleich, ggf. Vergütung durch Shop-Links. Mehr Infos

TSE Registrierkasse: Pflicht, Bon und was das Listing verschweigt

Aktualisiert: Oktober 2026

Sie packen die neue Kasse aus, der Testbon liegt auf der Theke, und irgendwo sollte eine Signatur oder ein QR-Code stehen. Stattdessen sehen Sie Betrag, Datum und ein Logo. Genau an dieser Stelle entscheidet sich, ob das Gerät in Deutschland als elektronisches Kassensystem laufen darf. Eine TSE-Registrierkasse ist kein besonderes Gehäuse, sondern eine Kasse, deren Aufzeichnungen über eine zertifizierte technische Sicherheitseinrichtung laufen. Die [Übersicht der Registrierkassen](/hub/buerotechnik/registrierkassen/) zeigt, welche Listings dazu überhaupt etwas sagen. Diese Seite ordnet die Pflicht ein. Sie ersetzt keine Steuerberatung. Österreichische RKSV und Schweizer Belegpflicht sind ein anderes Recht und gehören in die [Kaufberatung](/hub/buerotechnik/registrierkassen/sub/registrierkassen-kaufberatung), nicht in eine DE-Checkliste.

Sie packen die neue Kasse aus, der Testbon liegt auf der Theke, und irgendwo sollte eine Signatur oder ein QR-Code stehen. Stattdessen sehen Sie Betrag, Datum und ein Logo.

Unsere Top-Empfehlungen

Inhalt

Wann greift die TSE-Pflicht?

Elektronische Aufzeichnungssysteme in Deutschland brauchen eine zertifizierte TSE. Die Grundlage sind § 146a AO und die KassenSichV. Dazu kommt die Belegausgabepflicht, sobald Sie ein solches System nutzen. Die offene Ladenkasse fällt nicht unter diese TSE-Pflicht. Es gibt derzeit keine allgemeine Pflicht, jeden Betrieb auf eine elektronische Kasse umzustellen. Entwürfe zu einer späteren Kassenpflicht mit Umsatzschwelle sind veröffentlicht worden. Sie sind noch kein geltendes Recht. Wer heute so tut, als sei die offene Ladenkasse schon verboten, verkauft ein Gesetz, das so nicht gilt. Die Bauform ist egal. Tastatur, Touch oder Kartenterminal: Sobald elektronisch aufgezeichnet wird, zählt die zertifizierte Einrichtung, nicht das Wort auf dem Karton. Eine Cloud-Kasse ist davon nicht ausgenommen. Bleiben Sie bei der offenen Ladenkasse, solange das zu Ihrer Buchführung passt. Stellen Sie auf elektronisch um, gehört die TSE in denselben Kauf wie das Gehäuse. Ein Testbon ohne erkennbare Signatur zeigt, dass die Einrichtung fehlt oder nicht hängt.

Cloud oder Hardware-TSE?

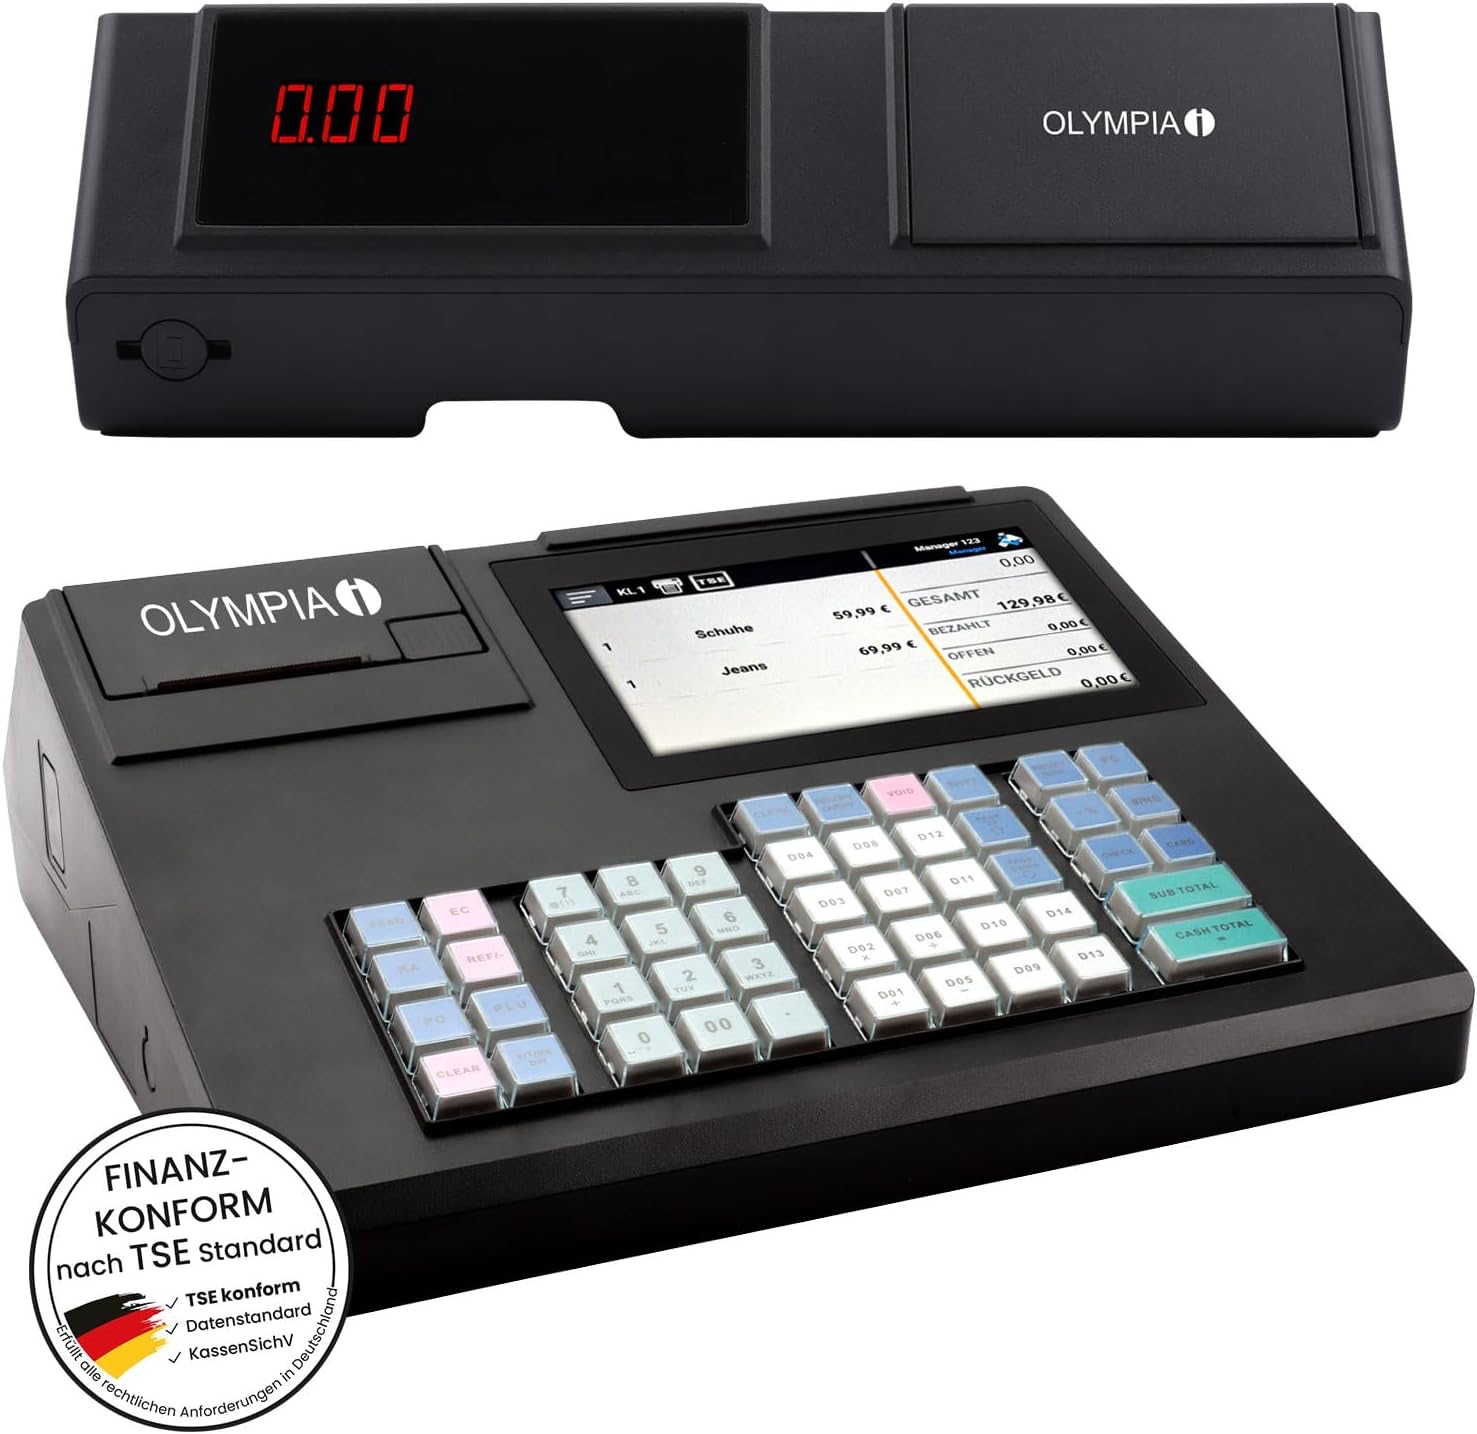
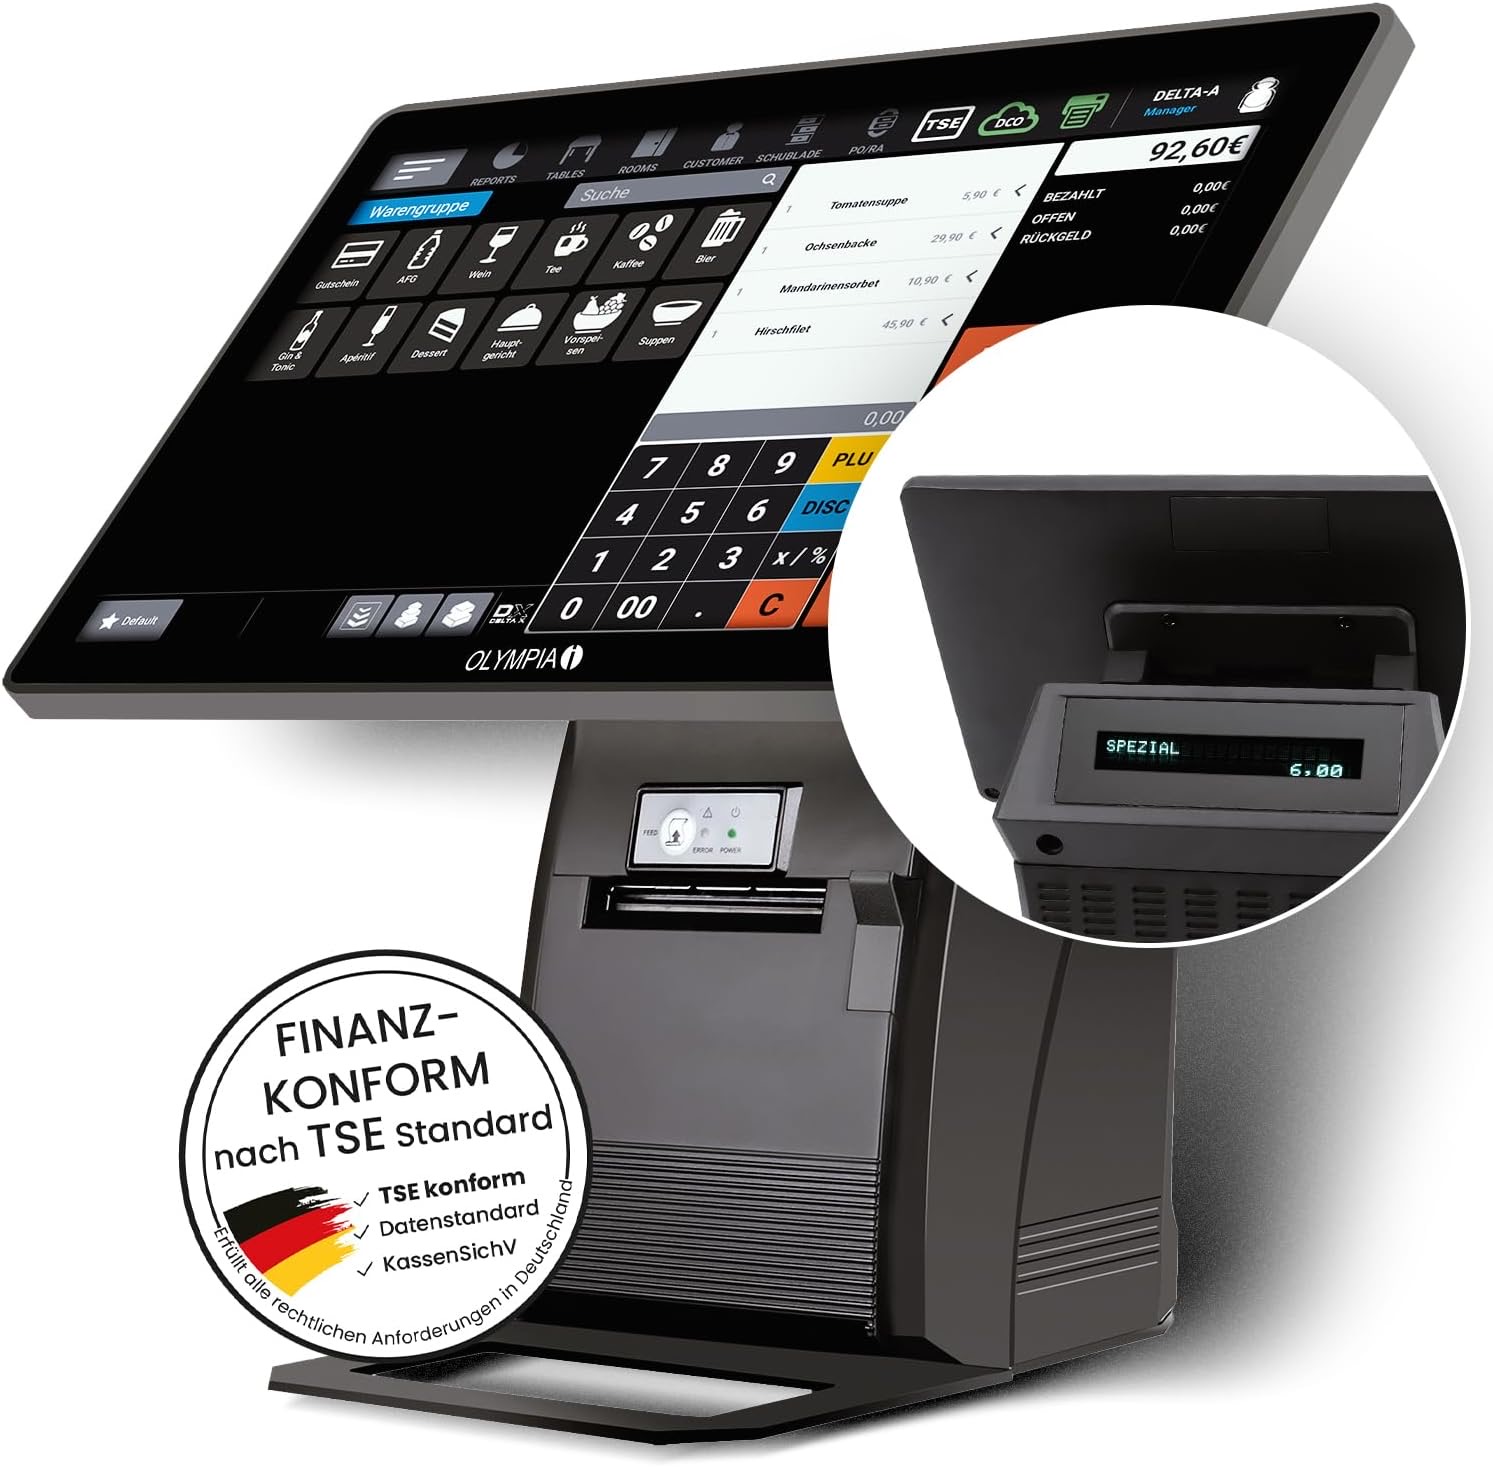
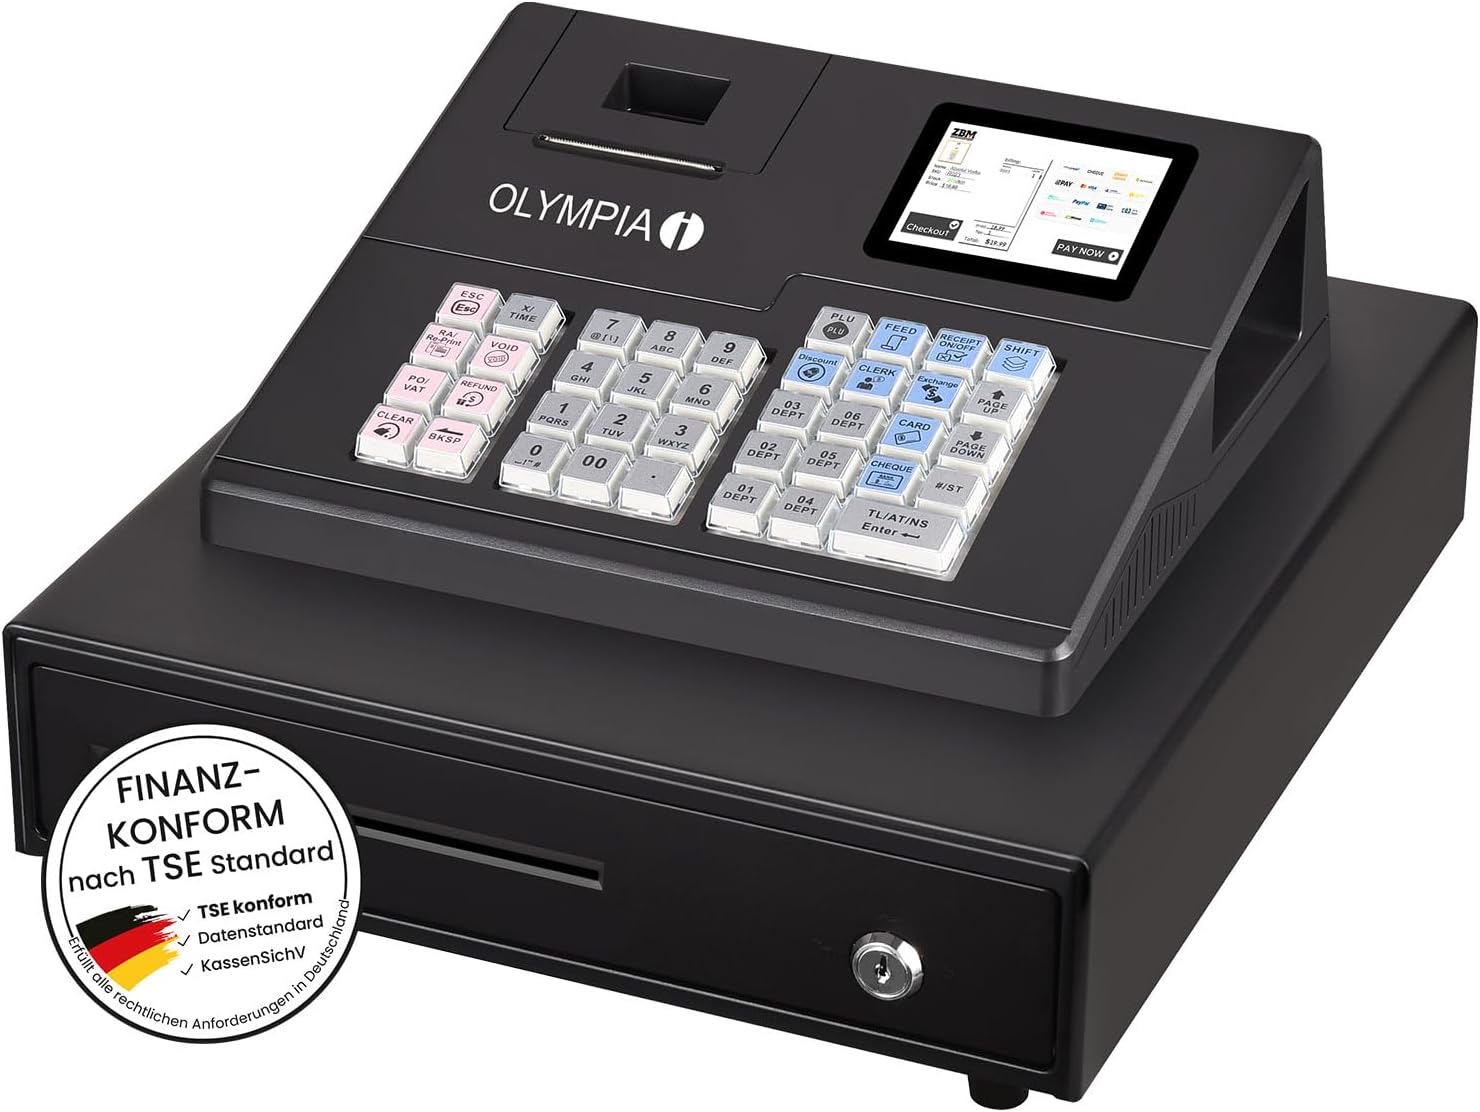
Beide Bauarten können zertifiziert sein. Die Wahl hängt am Netz und am Gerät. Eine Cloud-TSE des Kassenanbieters bündelt mehrere Standorte und entlastet Sie vom Stick im Gehäuse. Sie setzt eine Leitung voraus, die den Bon nicht abbricht, wenn der Router mittags streikt. Für ein Café mit stabilem Anschluss und für Betriebe, die mehr als eine Kasse führen, spricht das oft für die Cloud. Für den Wochenmarkt, den Foodtruck oder ein Ladenlokal mit bekannter Funklücke spricht mehr für eine lokale Hardware-TSE, die am Gerät bleibt, sofern genau diese Kasse sie unterstützt. „Cloud ist illegal“ und „USB ist veraltet“ sind Pauschalen, die Sie aus der Entscheidung streichen können. Der Haken sitzt im Lieferumfang. Manche Geräte sind nur vorbereitet, die Lizenz läuft separat und kann über die Jahre den Kaufpreis übersteigen. Im vorliegenden Sortiment ist das an einer Stelle ausdrücklich: Die Olympia K200 ist ohne TSE-Lizenz geführt. Das ist ein Betriebshindernis für eine elektronische Kasse in Deutschland, kein Kleingedrucktes neben der Zollzahl. Die Olympia T215K erwähnt die TSE im Titel und in den Vergleichsfeldern, ohne Cloud, USB oder Laufzeit zu nennen. Erwähnt heißt nicht enthalten und nicht bepreist. Bei K100, T110, K200 Plus, SumUp, Velosh und dem 15,6-Zoll-Terminal ist das TSE-Feld leer. Leer ist keine Zertifizierung und kein Verbot. Es ist eine Lücke, die der Anbieter schließen muss, bevor Sie den Karton als fertiges DE-System behandeln. Wie sich die Modelle sonst unterscheiden, steht im Registrierkassen-Vergleich. Die TSE-Spalte dort ist kurz, weil ein leeres Feld keine Rechtsfolge trägt.

Beleg und Prüfungsdaten

Die Belegausgabepflicht verpflichtet Sie, den Bon bereitzustellen. Der Gast muss ihn nicht mitnehmen. Ein Café, das den Zettel auf den Tresen legt und ihn entsorgt, wenn niemand greift, erfüllt die Ausgabepflicht anders als ein Betrieb, der gar keinen Bon erzeugt. Die Einzelheiten der Pflicht stehen in den FAQ des Bundesfinanzministeriums zur Belegausgabepflicht, nicht in einem Amazon-Bullet. Auf einem brauchbaren Testbon erkennen Sie mehr als den Betrag. Name des Betriebs, Zeitpunkt und Summe sollten lesbar sein, dazu eine erkennbare TSE-Signatur oder ein QR-Code. Fehlt genau dieses Merkmal, ist die Einrichtung nicht eingebunden, auch wenn der Drucker sauber schreibt. Die vollständige Zeilenliste prüfen Sie an der BMF-FAQ, nicht an einem Musterbon aus einem anderen Bundesland und nicht an einem Screenshot im Listing. Für eine Prüfung brauchen die Daten ein einheitliches Format. Dafür ist die DSFinV-K vorgesehen, beschrieben beim Bundeszentralamt für Steuern als digitale Schnittstelle. Sie ist der Exportweg, nicht ein frei gewähltes Tabellenblatt und nicht der Tagesbon in der Schublade. Einmal den Export erzeugen und öffnen, bevor der erste richtige Monat läuft. Wer das nie geübt hat, merkt die Lücke erst, wenn die Anforderung schon im Briefkasten liegt. Elektronische Kassensysteme sind dem Finanzamt zu melden. Die Industrie- und Handelskammern beschreiben diese Meldung, typischerweise über ELSTER. Frist und Formular stehen auf der aktuellen IHK- und ELSTER-Seite. Ein Marktplatz-Titel nennt sie nicht. Diese Seite gibt deshalb keine Tageszahl an. Stand der Einordnung ist der geltende Rahmen aus KassenSichV und Belegausgabepflicht, nicht ein Referentenentwurf.

Was beim Gerätekauf prüfen

Lesen Sie drei Dinge, bevor der Preis entscheidet. Erstens die Lizenz. „Ohne TSE-Lizenz“, wie bei der K200, bedeutet: Das Gehäuse allein ist kein fertiges elektronisches Kassensystem für Deutschland. „TSE erwähnt“, wie bei der T215K, bedeutet: nachfragen, welche Bauart, welche Laufzeit, welcher Preis. Ein leeres Feld bedeutet dasselbe Nachfragen, nur ohne den ehrlichen Satz im Listing. „Vorbereitet“ ohne Zertifikat im Karton ist Werbung, bis der Testbon die Signatur zeigt. Zweitens der Test nach dem Auspacken. Bon drucken, Signatur oder QR suchen, Tagesabschluss auslösen, Export ablegen. Dauert das an einem ruhigen Vormittag schon eine Stunde, wird es in der Schicht nicht besser. Ein Gerät, dessen Cloud-TSE ohne Netz keinen Bon mehr schreibt, gehört nicht auf den Markt. Drittens die Folgekosten. Ein gelisteter Preis von 21,24 Euro für die 15-Zoll-T215K sagt nichts über die TSE-Laufzeit. Die Laufzeit kann den Gerätepreis übersteigen. Die SumUp-Kasse mit leerem TSE-Feld ist nicht ausgenommen, sobald sie elektronisch aufzeichnet. Die Gastro ändert die Pflicht nicht. Eine elektronische Kasse an der Theke braucht dieselbe TSE wie die Kasse im Laden. Was Theke und Tisch voneinander trennt, steht unter Registrierkasse Gastronomie. Wenn Signatur, Export oder die Meldung unklar bleiben, ist der Steuerberater oder ein Fachhändler mit Inbetriebnahme der richtige nächste Schritt, nicht ein zweites Listing mit demselben leeren Feld.

Häufige Fragen

### Braucht jede Kasse eine TSE?
Jede elektronische Kasse in Deutschland, ja. Die offene Ladenkasse, nein. Es gibt derzeit keine Pflicht, von der offenen Kasse auf ein elektronisches System zu wechseln. Entwürfe zu einer späteren Pflicht sind noch kein geltendes Recht. Cloud-Systeme sind nicht ausgenommen.
Was unterscheidet Cloud- und USB-TSE?
Beide können zertifiziert sein. Die Cloud bündelt Standorte und braucht eine stabile Leitung. Die Hardware-TSE bleibt am Gerät und passt eher zu Markt, Truck und störanfälligem Netz, wenn die Kasse sie unterstützt. Weder ist die Cloud pauschal unzulässig, noch ist der USB-Stick pauschal veraltet.
Was muss auf dem Bon stehen?
Sie müssen den Beleg bereitstellen. Der Kunde muss ihn nicht behalten. Auf dem Testbon sollten Betrieb, Zeitpunkt, Betrag und eine erkennbare TSE-Signatur oder ein QR-Code sichtbar sein. Die vollständige Zeilenliste steht in der BMF-FAQ zur Belegausgabepflicht. Ein hübscher Logo-Bon ohne Signatur reicht nicht.
Was ist die DSFinV-K?
Die einheitliche digitale Schnittstelle für den Datenexport bei einer Prüfung, beschrieben beim BZSt. Sie ersetzt nicht den Bon an der Theke und nicht eine selbst gebaute Tabelle. Den Export einmal erzeugen, bevor der Alltag läuft.
Muss ich die Kasse dem Finanzamt melden?
Elektronische Kassensysteme sind meldepflichtig, die Kammern verweisen dafür auf ELSTER. Die aktuelle Frist und das Formular lesen Sie auf der IHK- und ELSTER-Seite nach. Diese Übersicht nennt absichtlich keine Tageszahl, weil ein Listing sie nicht belegt.
Reicht „TSE vorbereitet“ oder „ohne Lizenz“?
Nein. Die Olympia K200 ist ohne TSE-Lizenz geführt und damit kein fertiges DE-Paket. „Erwähnt“ bei der T215K und ein leeres Feld bei den übrigen Geräten sind keine Lizenz. Erst der Testbon mit Signatur zeigt, dass die Einrichtung hängt.
Gilt die Bonpflicht, wenn der Gast den Zettel liegen lässt?
Ja. Die Pflicht liegt beim Betrieb, den Beleg bereitzustellen, nicht beim Gast, ihn einzustecken. Wegwerfen durch den Gast hebt die Pflicht nicht auf. Keinen Bon zu erzeugen, schon.

Weiterführende Seiten

Quellenverzeichnis

Fachquellen aus dem Research-Digest; Stand Oktober 2026.

  1. KassenSichV (abgerufen am 03.10.2026)
  2. BMF FAQ Belegausgabepflicht (abgerufen am 03.10.2026)
  3. BZSt DSFinV-K (abgerufen am 03.10.2026)
  4. USP Registrierkassenpflicht AT (abgerufen am 03.10.2026)
  5. RIS RKSV (abgerufen am 03.10.2026)
  6. BMF Handbuch Registrierkassen AT (abgerufen am 03.10.2026)
  7. Kassensichv.com (abgerufen am 03.10.2026)
  8. BMF Gesetzesvorhaben Kassenaufzeichnungen 2026 (abgerufen am 03.10.2026)